微出国 · 学

知识卡 · GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试 · 第 1 / 6 张

路线 › 知识卡 › GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试

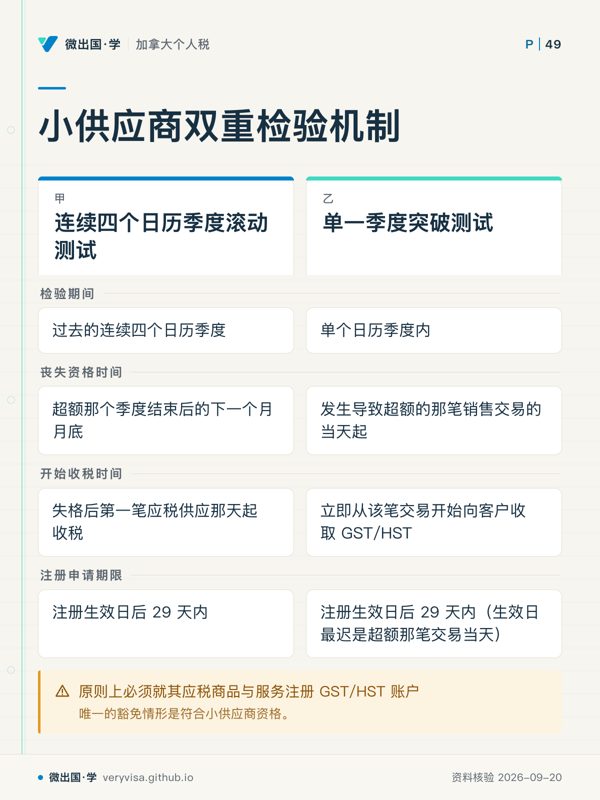
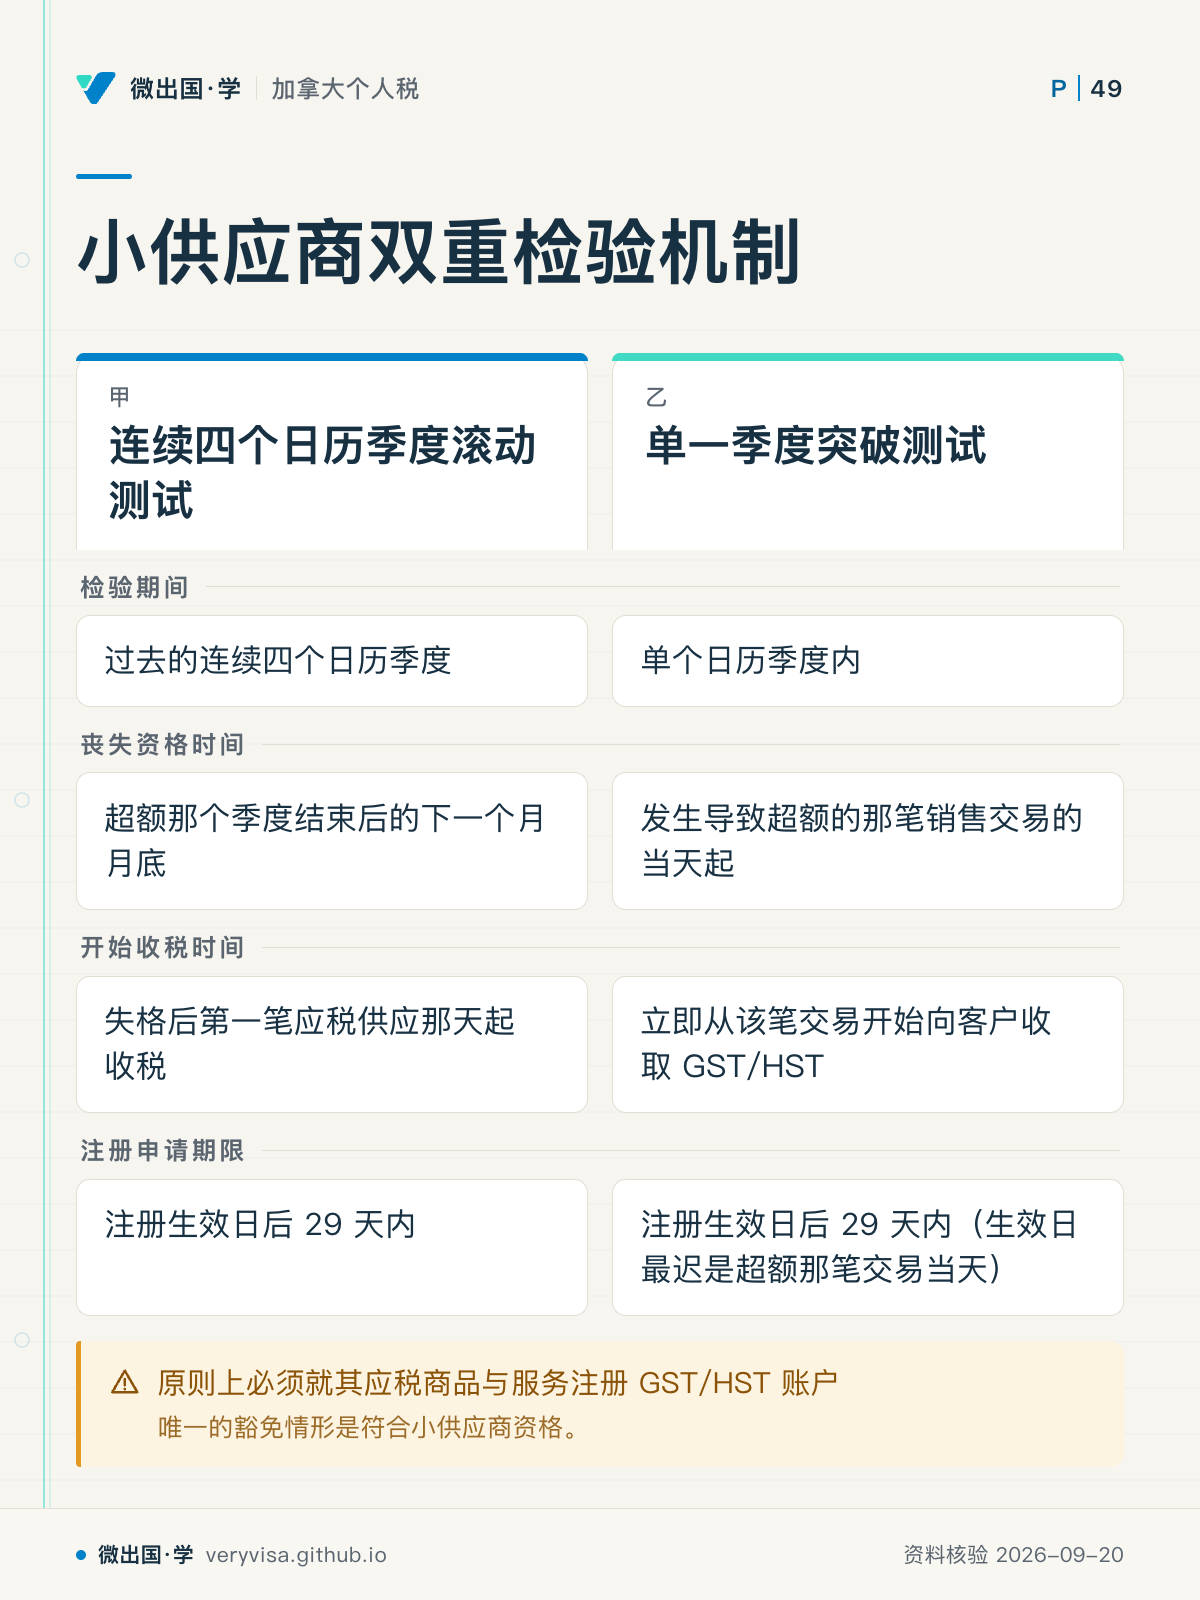
小供应商双重检验机制

两种检验的失格时点与收税起点不同,注册期限都是生效日后 29 天内。
小供应商双重检验机制;连续四个日历季度滚动测试;单一季度突破测试;检验期间;过去的连续四个日历季度;单个日历季度内;丧失资格时间;超额那个季度结束后的下一个月月底;发生导致超额的那笔销售交易的当天起;开始收税时间;失格后第一笔应税供应那天起收税;立即从该笔交易开始向客户收取 GST/HST;注册申请期限;注册生效日后 29 天内;注册生效日后 29 天内(生效日最迟是超额那笔交易当天);原则上必须就其应税商品与服务注册 GST/HST 账户
两种检验的失格时点与收税起点不同,注册期限都是生效日后 29 天内。
  • 先看先看右栏的起算点,突发超额的处理不等到季度结束。
  • 易漏零税率应税品计入应税商品与服务,免税品不在其中。
  • 下一步去练习,分别套两种超额场景,再问持牌专业人士关联实体如何合并。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试」的其他卡