微出国 · 学

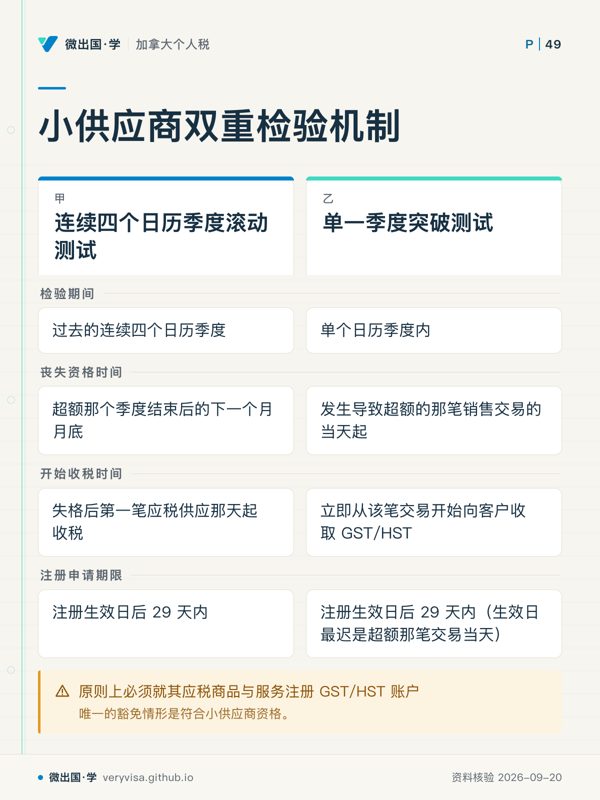
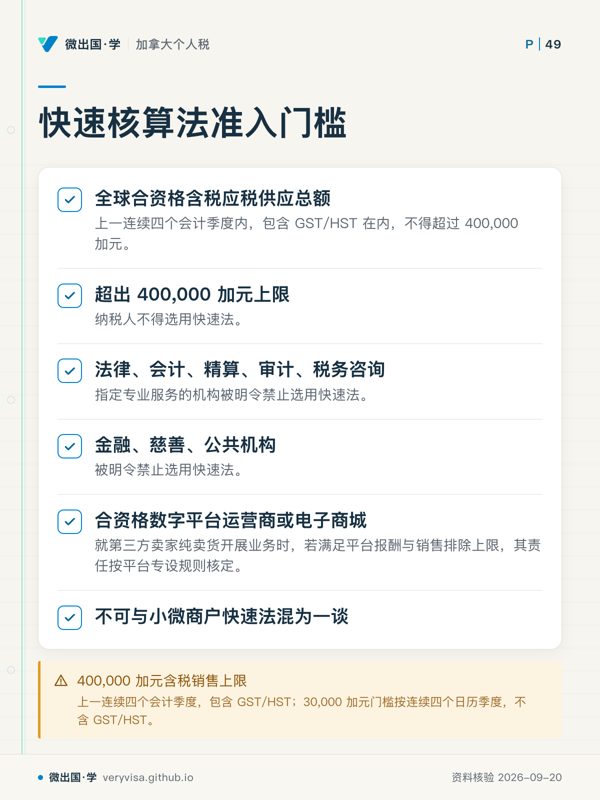
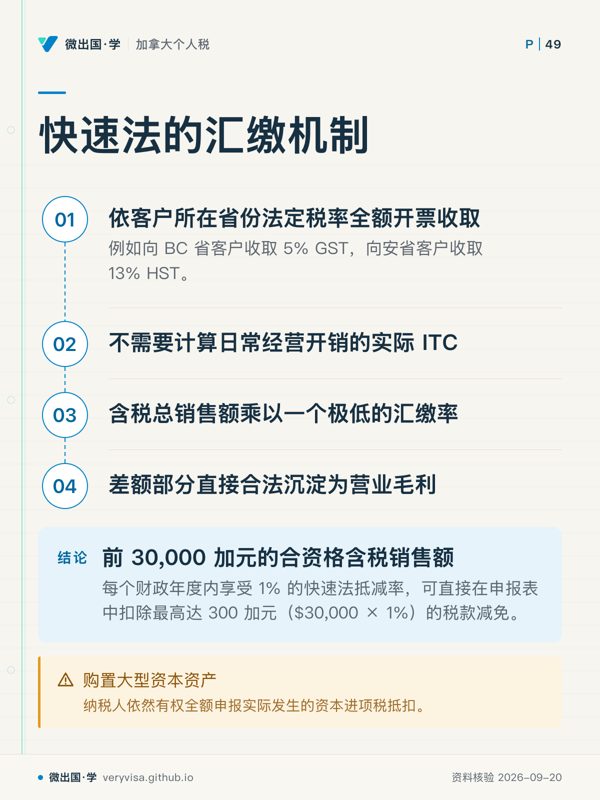
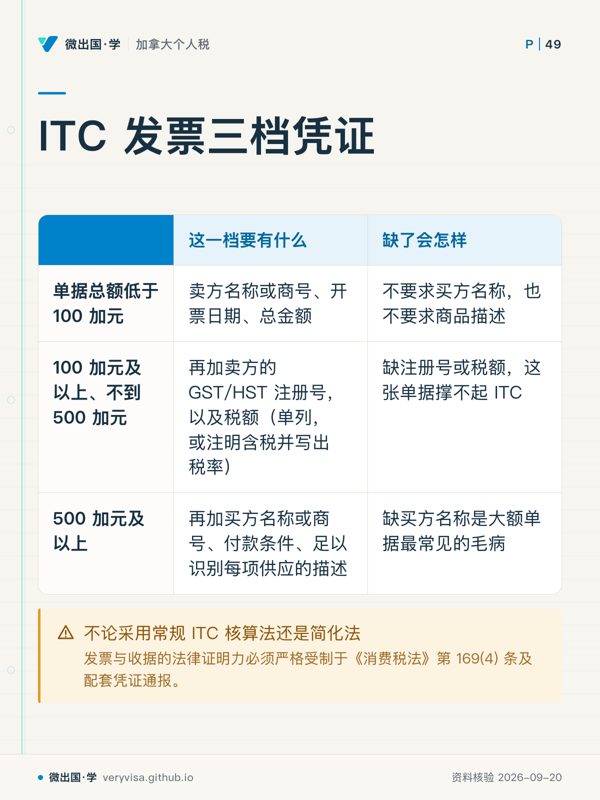
知识卡 · GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试 · 第 4 / 6 张

路线 › 知识卡 › GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试

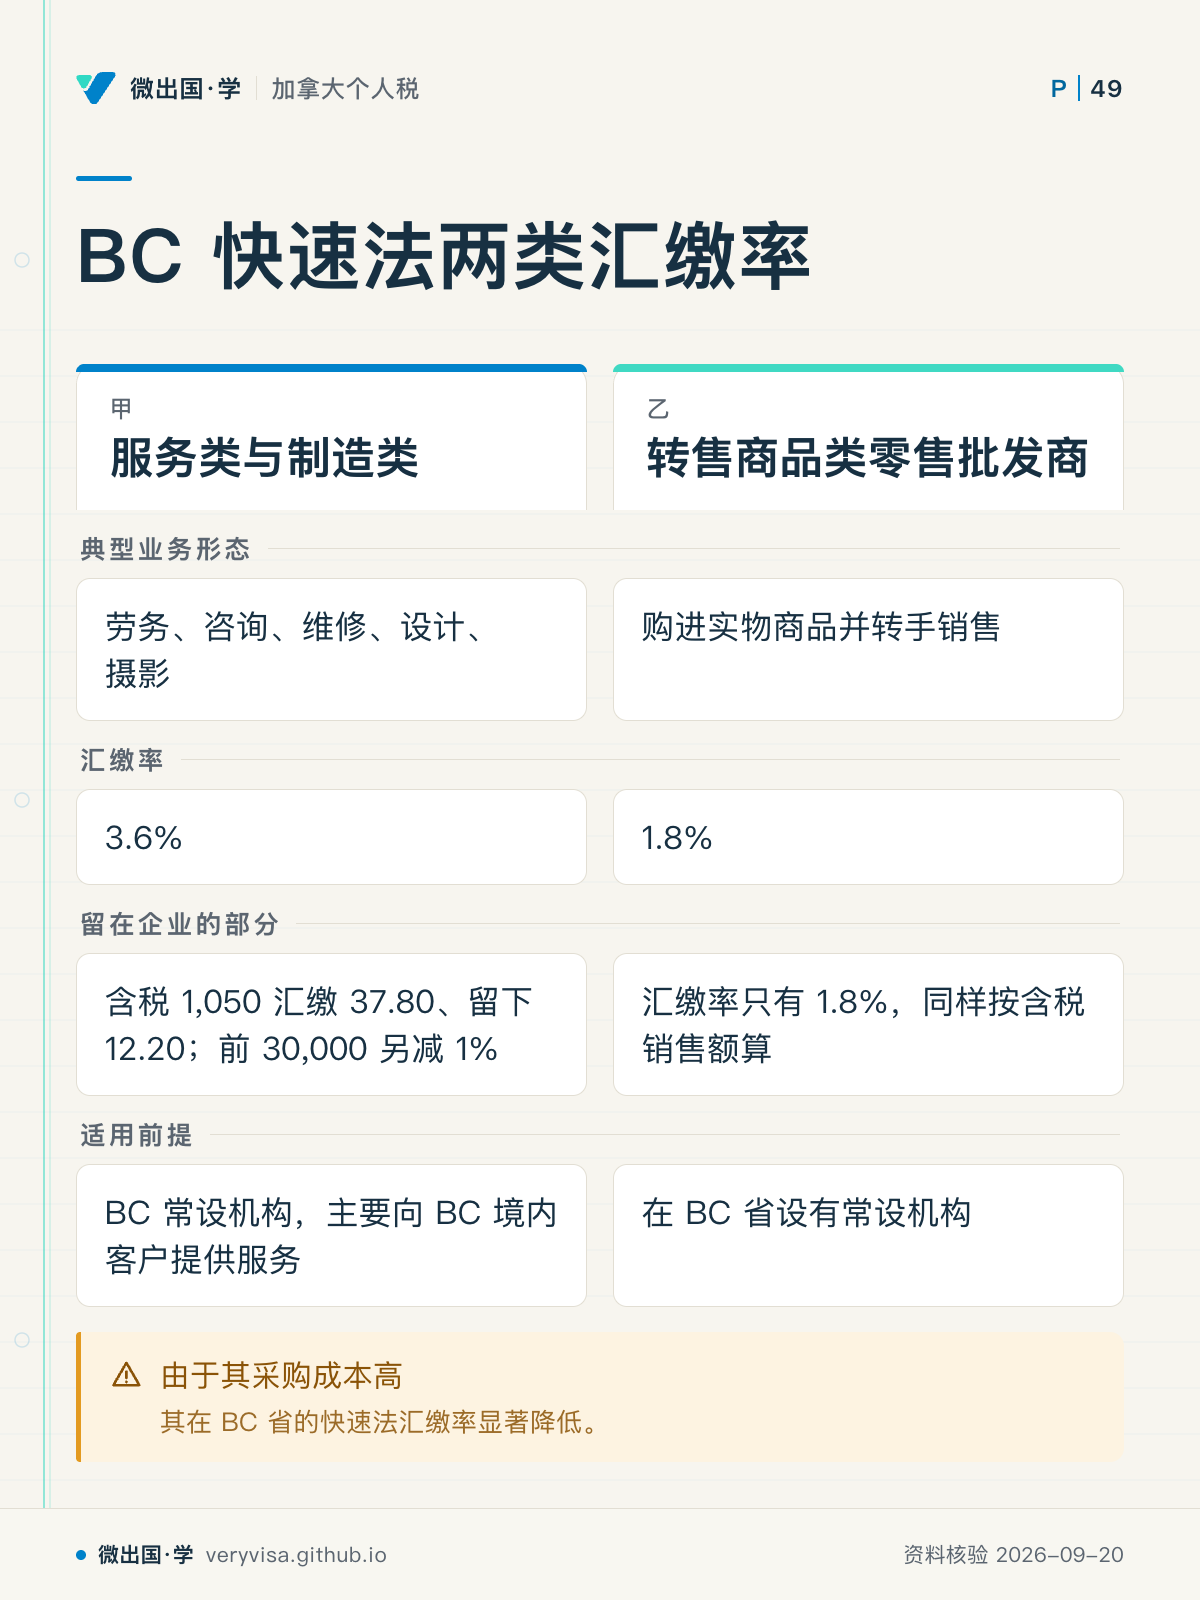
BC 快速法两类汇缴率

服务与转售的快速法汇缴率不同,分类取决于业务形态。

BC 快速法两类汇缴率;服务类与制造类;转售商品类零售批发商;典型业务形态;劳务、咨询、维修、设计、摄影;购进实物商品并转手销售;汇缴率;3.6%;1.8%;留在企业的部分;含税 1,050 汇缴 37.80、留下 12.20;前 30,000 另减 1%;汇缴率只有 1.8%,同样按含税销售额算;适用前提;BC 常设机构,主要向 BC 境内客户提供服务;在 BC 省设有常设机构;由于其采购成本高
服务与转售的快速法汇缴率不同,分类取决于业务形态。
  • 先看先对业务形态,再读对应税率;不要只按行业名称猜。
  • 易漏转售商品采购成本至少占总收入的 40%,否则不能只凭「卖货」归入这一类。
  • 下一步去练习,拿收入与采购结构判断类别,再请持牌专业人士核对常设机构。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试」的其他卡