核实日期:2026-09-04|本页现行数字的出处:EI 病假福利现行页(Government of Canada (ESDC)(论坛解读))、CLHIA Guideline G4 团体健康/牙科协调给付指引(CLHIA/02)、ESDC EI 保费减免计划现行页与配套细则(Government of Canada (ESDC)/04)、ASO 成本对比二手行业站(PolicyAdvisor(保险经纪信息站,二手源))、TELUS Health EAP 官方页(TELUS Health)。以上五条网络来源为本页新抓,引用已按正式来源编号列明,具体证据边界见文末。 复核周期:2027-01-31。ESDC 保费减免的资格线与 EI 病假福利周数均可能在未来的预算或修法中调整,需年度复核。
0. 这一篇解决什么问题
你要考的是 意外与疾病保险模块(Accident and Sickness Insurance),本篇覆盖 CISRO 能力组件 c1「评估客户需求」(35%)、c2「分析可用产品」(30%)、c3「落实推荐」(25%)、c4「保障期内服务」(10%)——是考试口径里唯一一章把四个能力组件全部揉进同一章的内容,因为团体计划从设计、定价到理赔行政,走的是一条完全不同于个人险的业务链。
这一篇讲的不是「团体计划有哪些福利」,而是雇主、保险公司、经纪三方在同一份团体合同里各自承担什么风险、赚什么钱、算错了谁来兜底。资金方式选错,雇主多付几十万保费;费率算法用错权重,代理人在雇主面前显得不专业;协调给付算错顺序,双职家庭多年白白多交保费给两家保险公司都不肯赔的那一小截差额。
这一篇帮你做到三件事:① 给一家企业的规模、现金流、风险偏好画像,判断它该用哪种资金方式(全保、返还式、ASO);② 拿到团体规模、流动率、历史年限,判断信度评级大致落在哪个区间,进而理解混合费率怎么算;③ 双职家庭两份团体计划报销同一笔账单时,按生日规则和「较小者」原则把这笔钱算对。
一、制度设计与底层逻辑:团体计划是一份三方合同,不是一份放大的个人保单
本节回答This section answers 团体合同三方关系、25人门槛、三种资金方式与各险种税务规则Three-party group contract relationship, 25-employee threshold, three funding methods, and tax rules across group benefits. 本章考题 1Question 1
1. 团体计划的构成清单:一份计划里通常装了哪几格
雇主团体福利计划很少只买一种保障,多数是把下面几格拼在一张主合同(master contract)里,各格的资金方式、核保宽松度、税务处理都不一样:
| 险种 | 保障什么 | 常见资金方式 | 典型给付形态 | 与本章的关系 |
|---|---|---|---|---|
| 团体寿险 | 身故一次性给付 | 几乎全部全保 | 薪资倍数或统一定额 | 免核保上限、转换权见团体寿险讲解页,本章不重复 |
| AD&D(意外身故与伤残) | 只赔意外,不涉及疾病 | 随寿险自动附赠或按单位自选 | 与寿险等额或按单位(如每单位 $10,000) | 因只保意外,核保最宽松 |
| STD(短期伤残) | 失能初期收入替代 | 全保或 ASO 均常见 | 考试口径示例约70–75%;税务依缴费及计划结构 | 与 EI、与 ESDC 保费减免直接挂钩,本章第二节详解 |
| LTD(长期伤残) | 失能中长期收入替代 | 以全保为主(风险大,较少走 ASO) | 考试口径示例约50–60%;员工贡献按累计金额核税 | 定义随时间从「本职」收紧到「任何职业」 |
| 扩展医疗 | 处方药、私人病房、辅助医疗等省级医保不覆盖的项目 | 全保、返还式、ASO 均常见 | 按支出报销,常设共付额与年度上限 | 药品清单收紧是常见控费杠杆 |
| 牙科 | 基础/大型/正畸三级 | 同上 | 常设年度上限与等待期 | 正畸常有独立的终身上限 |
| EAP(员工协助计划) | 心理、戒瘾、婚姻、法律财务咨询 | 通常单独低成本采购 | 每人每年若干次咨询,多以匿名第三方提供 | 雇主可独立采购,未必装在保险合同内;税务逐服务核 |
这张表本身就是六维「制度设计」的第一层答案:团体计划不是一张保单,是一整套拼装件,代理人真正的工作是判断雇主需要拼哪几格、每一格用哪种资金方式,而不是把整套「标准套餐」原样卖给每一家企业。
2. 三方博弈:雇主要什么,保险公司防什么,会员能拿到什么
雇主想要的是用最低的行政负担、最可控的成本,给员工提供有竞争力的福利;保险公司想要的是用团体整体特征定价而不是逐人核保,同时防止逆选择(adverse selection);会员实际拿到的,是发起人(plan sponsor)与保险公司谈好的那份合同的一个摘录——福利手册(benefit booklet),而不是总合同本身。这正是团体险区别于个人险最根本的一点:签合同的两方是雇主与保险公司,会员虽通常不签主合同,但有法定权利;BC s.96规定取得相关保单副本等权利,s.99另管证书。
这条结构性事实解释了本章几乎所有的「为什么」:为什么雇主可以单方面更换承保公司而员工只能被动接受、为什么理赔行政的责任在保险公司不在代理人、为什么会员对保额几乎没有议价空间。
3. 大数法则与团体规模门槛:25 人是一条实务分水岭
保险公司愿意用「团体整体特征」取代逐人核保,前提是这个团体的历史理赔经验在统计上有意义。考试口径给出的常见门槛是25 人以下的团体,历史数据不足以单独支撑精算定价,需要并入同类小团体的联合经验池(pooled experience)一起定价;流动率(employee turnover)5–10%/年通常被视为「低」,对定价有利——流动率越高,团体的风险构成变化越快,历史经验的参考价值就越低。
这不代表 25 人以下的团体买不到保险,只代表它们几乎注定拿不到「按自身经验定价」的待遇,第二节会展开这一点如何具体落到费率公式里。
4. 三种资金方式:风险从保险公司手里逐级转移给雇主
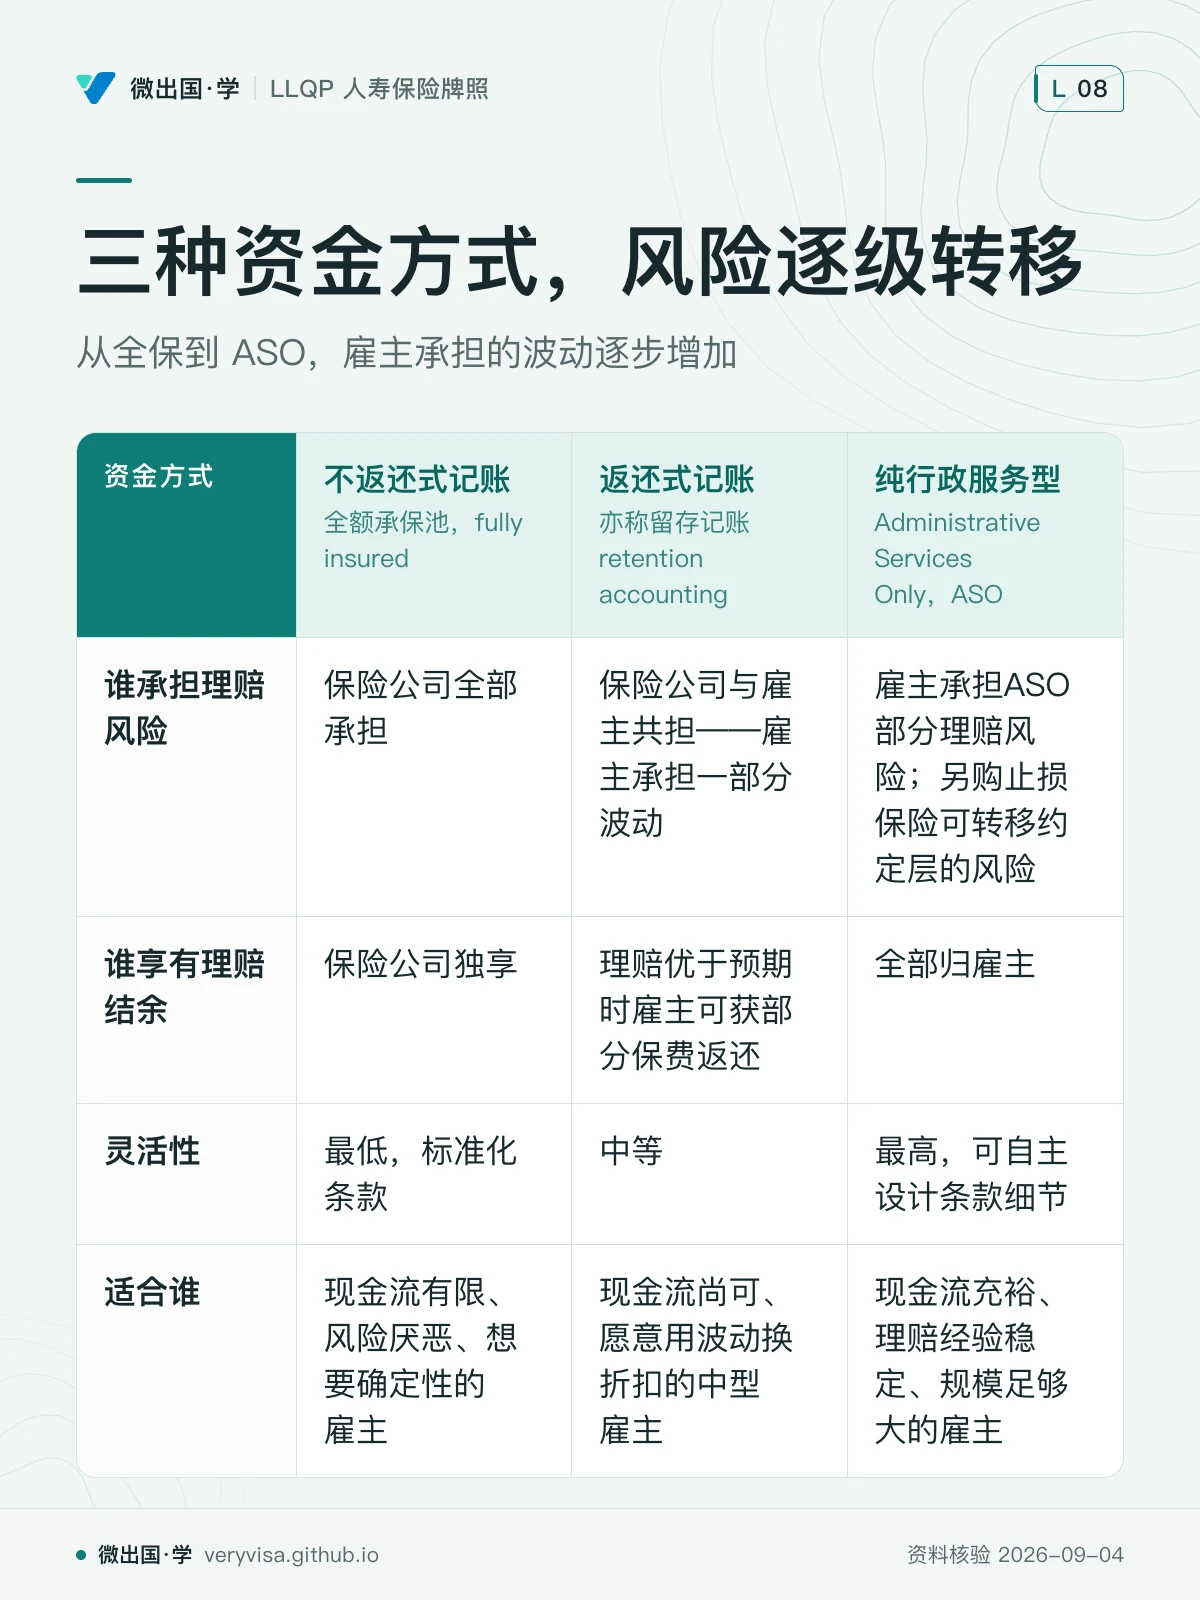
团体计划的第二层制度设计,是雇主愿意在多大程度上自己承担理赔风险,换取多大程度的成本优势与自主权:
| 资金方式 | 谁承担理赔风险 | 谁享有理赔结余 | 灵活性 | 适合谁 |
|---|---|---|---|---|
| 不返还式记账(non-refund accounting,全额承保池,fully insured) | 保险公司全部承担 | 保险公司独享,理赔劣于预期只反映在下一续保周期的涨价上 | 最低,标准化条款 | 现金流有限、风险厌恶、想要确定性的雇主 |
| 返还式记账(refund accounting,亦称留存记账 retention accounting) | 保险公司与雇主共担——雇主承担一部分波动 | 理赔优于预期时雇主可获部分保费返还,劣于预期则续保时补涨 | 中等 | 现金流尚可、愿意用波动换折扣的中型雇主 |
| 纯行政服务型(Administrative Services Only,ASO) | 雇主承担ASO部分理赔风险;另购止损保险可转移约定层的风险 | 全部归雇主 | 最高,可自主设计条款细节 | 现金流充裕、理赔经验稳定、规模足够大的雇主 |
三者本质上是同一条风险光谱上的三个刻度,不是三种互不相关的产品——理解这条光谱,比死记三个名字更重要:雇主每往右走一格,短期成本预期越低、但承担的波动风险越大,这正是六维「底层逻辑」里「风险与确定性互换」在团体险场景下的具体版本。
ℹ️
ASO 与止损保险可以组合
ASO 买的是行政管理服务,雇主承担约定理赔层;可另用止损保险管理大额风险。总成本须把理赔、管理费、税费及止损保费合并报价,二手宣传的33%差额缺一手样本及计算口径,此处不作为节省预测。
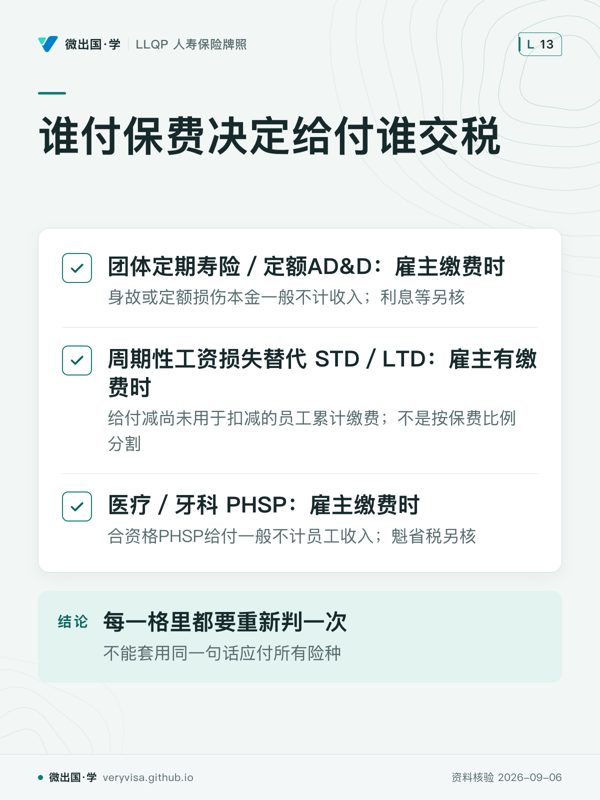
5. 保费由谁付,决定给付谁交税——这条规则在团体计划的每一格里都要重新判一次
这条规则贯穿本章多个险种,且每一格的具体处理方式不完全相同,不能套用同一句话应付所有险种:
| 险种 | 雇主缴费时的联邦处理 | 员工自付部分 | 给付处理 |
|---|---|---|---|
| 团体定期寿险/定额AD&D | 一般构成员工应税福利,计算规则须分别核 | 用税后资金缴付 | 身故或定额损伤本金一般不计收入;利息等另核 |
| 周期性工资损失替代 STD/LTD | 合资格团体安排的雇主缴费通常不在缴费时计福利 | 保留累计缴费记录 | 雇主有缴费时依 ITA s.6(1)(f),给付减尚未用于扣减的员工累计缴费;不是按保费比例分割 |
| 医疗/牙科 PHSP | 符合PHSP条件时通常不计联邦应税福利 | 可能属于合资格医疗费用,须核抵免条件 | 合资格PHSP给付一般不计员工收入;魁省税另核 |
| EAP | 身心健康、重新就业或退休辅导可适用豁免 | 依具体安排 | 一般投资、报税等财务服务可能应税;不能仅按是否叫EAP判断 |
这张表最容易出错的是工资损失替代计划:先判断是否雇主参与缴费的合资格安排,再计算给付纳税。员工自行承担全部保费的计划与雇主共同缴费的计划不同;后者扣除的是员工尚未用于抵减给付的累计缴费金额,不是给付乘员工当年缴费比例。考试口径 §8.4.2.1 的累计贡献示例与 ITA s.6(1)(f) 相符,此处属于讲义算法错误,并非考试口径与现行法冲突。
二、2026 现行政策与数字:考试口径写的申报门槛,是不是也跟着 EI 一起变了
本节回答This section answers EI病假周数双口径、ESDC减免15周门槛与BC省2%保费税Dual benchmarks for EI sickness weeks, ESDC 15-week reduction threshold, and BC uniform 2% premium tax. 本章考题 2Question 2
本章是本模块考试口径过期风险最集中的一章,原因是它把 EI 病假福利的周数直接写进了一条雇主行政规则(ESDC 保费减免的资格线),而 EI 病假福利本身已经在 2022 年底大幅延长。以下是本页专门为这一章回源核实的结果。
1. 考场与现行对照表之一:EI 病假福利本身的周数——上一章已经核过,这里重新列出作为对照基准
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 | |
|---|---|---|---|
| EI 病假福利最长周数 | 15 周(1 周等待期后),考试口径本章原文与 ch02、ch06 两章重复同一旧口径 | 26 周——2022-12-18 起 Bill C-30 生效(Government of Canada (ESDC)(论坛解读)) | 柜台一律用 26 周;考场若题干自带数字用题干的,题干未给数字时警惕考试口径可能仍按 15 周命题 |
| 收入替代比例与周上限 | 55%,2022 年上限 $638/周 | 55%,上限 $729/周(Government of Canada (ESDC)(论坛解读)) | 柜台用 $729,考场按题干 |
2. 考场与现行对照表之二:本章最有价值的发现——「等于或优于 EI」这条门槛,门槛本身有没有跟着涨
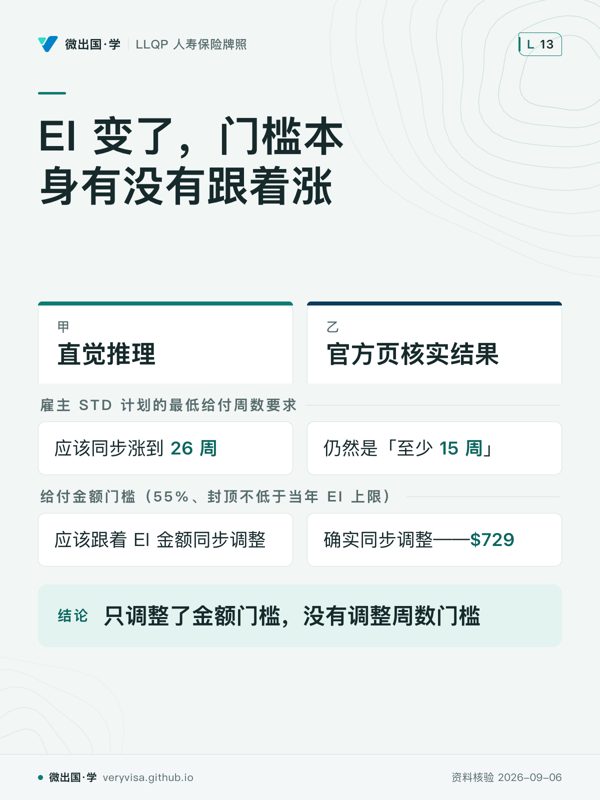
考试口径 §8.4.2.2 写的雇主行为逻辑是:雇主的短期伤残(STD)计划给付「等于或优于(equal to or greater than)」EI 病假福利,就可以向 ESDC(Employment and Social Development Canada)登记,换取部分 EI 保费减免。EI 从 15 周延长到 26 周之后,一个自然的疑问是:这条比较基准的分母变了,雇主原来按 15 周设计并已登记的 STD 计划,是不是也得跟着涨到 26 周才能保住资格?
本页直接回 ESDC 官方现行页与配套细则页核实了这个问题,结果和直觉推理不一样:
| 直觉推理(未经核实前的合理怀疑) | 2026 现行官方页核实结果 | 考场答·柜台做 | |
|---|---|---|---|
| 雇主 STD 计划的最低给付周数要求 | EI 已经涨到 26 周,STD 计划的门槛应该同步涨到 26 周 | 仍然是「至少 15 周」,未随 EI 26 周新口径同步上调(Government of Canada (ESDC)「provide at least 15 weeks of benefits for short-term disability」;Government of Canada (ESDC)(论坛解读)「the payment of at least 15 weeks of benefits」) | 柜台:按现行官方页的 15 周门槛评估资格,不要替客户误判为「已经不合格」;考场:考试口径原文的机制描述(等于或优于 EI)本身没有过时,过时的只是「15 周」这个具体数字曾经指代的含义 |
| 给付金额门槛(55%、封顶不低于当年 EI 上限) | 应该跟着 EI 金额同步调整 | 确实同步调整——细则页给出的示例封顶正是 $729,与 Government of Canada (ESDC)(论坛解读) 抓到的 2026 现行 EI 周上限完全一致;且明文要求「must be adjusted on or before January 14 of the year following the adjustment」 | 柜台每年年初核对当年 EI 上限,及时上调计划的封顶金额;考场记住「金额门槛年年调,周数门槛目前没有跟着 EI 周数一起调」这条区分 |
这条发现的价值不在于「查到了一个数字」,在于它推翻了一个看起来很合理的推论。 考试口径描述的是一套行为逻辑(STD 给付要等于或优于 EI),EI 本身变了,很容易顺着直觉推出「门槛也该跟着变」——但监管方的实际做法是只调整了金额门槛(跟随 EI 金额年年走),没有调整周数门槛。这意味着一家 2020 年就登记、按 15 周设计的 STD 计划,在周数这一项没有因EI延长而自动失格;资格仍须复核金额、开始给付时间、员工参加条件及节省款分享等要求。
✕
不要把「EI 变了」和「ESDC 的门槛变了」当成同一件事
这是本章最容易被出成陷阱的一处:EI 病假福利的周数确实变了(15→26 周),但 ESDC 对雇主 STD 计划的资格线周数没有变(仍是 15 周)。把两者混为一谈,会让你误判一个实际仍然合格的雇主计划为「过期失格」,也会让你在考场上答错「考试口径这条规则现在还成立吗」这类题目——考试口径的机制描述(等于或优于 EI)本身仍然成立,只是它对应的具体周数没有被监管方联动调整。
3. 团体保费税:考试口径点名了三省,唯独没点 BC
考试口径讲团体险保费上叠加的税分两层:各省 2–3% 区间的通用保费税,以及部分省份对团体险额外征收的零售销售税(考试口径点名安省、魁省、曼省,唯独没有点名 BC)。回 BC《Insurance Premium Tax Act》RSBC 1996 c 232 s.3 原文核实:BC 对人寿险与意外疾病险保费统一征收 2% 保险人税,条文本身不区分团体保单与个人保单,纳税义务人是保险人,不是雇主或投保人(BC Laws(Queen's Printer))。这意味着 BC 没有安省/魁省/曼省那种专门针对团体保单的零售销售税(RST),而是走全省统一的保险人纳税模式——这条与团体寿险讲解页记录的「BC 约 2%」参照值(Manulife(The Manufacturers L…,转换后个人保单税率)互相印证,转换示例并不能证明另有一种BC团体零售税;本页2%结论直接以该法s.3为依据。
三、实务流程:从雇主找上门,到理赔发生,这条业务链谁在哪一步做什么
本节回答This section answers 资料收集、入职三道门槛、混合费率计算与累计缴费抵税算法Data collection, three employee enrolment hurdles, blended rate calculation, and cumulative contribution tax deduction method. 本章考题 3Question 3
1. 团体资料收集:雇主需要提供什么
代理人或团体险经纪在设计计划前,需要收集三类雇主资料:① 构成(makeup)——人数、年龄性别结构、流动率;② 行业性质——某些行业天然理赔率更高(如体力劳动占比高的行业 STD 理赔更频繁);③ 员工资料表(employee data sheet)——每位员工的薪资、职级、家属情况,这是后续按薪资倍数计算保额的基础数据。
2. 资格与等待期:新员工从入职到有保障要跨过几道门
新员工加入雇主计划前,通常要先满足资格期(qualification period),考试口径给出的常见值是 3 个月,与试用期挂钩;满足资格后进入选择期(enrolment window),常见 30–60 天内完成加入手续。除此之外还有一道容易被忽略的门槛——在职要求(actively-at-work requirement):应核合同的在职定义;休假、周末等可能按条款视同在职,疾病缺勤或承保人替换又可能有特别处理,不能将所有请假都判为延后。这三道门槛叠在一起,意味着「入职当天算不算有保障」这个问题,答案往往是否定的。
3. 团体保费定价:三种费率方法与信度怎么加权
这是本章计算密度最高的一节。团体保费不是按个人核保逐一定价,而是按团体整体特征用下面三种方法之一定价:
- 手册费率(manual rating):按同行业、同规模团体的行业标准定价,用于没有自身历史数据的新团体。
- 经验费率(experience rating):按团体自身的历史理赔数据定价,团体规模越大、历史年限越长,这个方法的可靠性越高。
- 混合费率(blended rating):按信度(credibility)加权前两者,公式是:
混合费率 = 信度 × 经验费率 + (1 − 信度)× 手册费率
信度由团体规模、流动率、历史数据年限三者共同决定:规模越大、流动率越低、历史年限越长,信度越高,经验费率的权重就越大;一个刚成立、没有历史数据的团体,信度评级是零,混合公式退化为纯手册费率——这不代表这个团体买不到保险,只代表它暂时享受不到「按自己的经验打折」的待遇。
举个数:某团体规模适中、有 4 年完整理赔历史,精算部门评出信度 30%,经验费率每人每月 $45,手册费率每人每月 $60,混合费率 = 0.3×$45 + 0.7×$60 = $13.5 + $42 = $55.5。信度只有 30%,说明手册费率依然占大头——这正是「团体越『新』越『小』,越吃行业平均数」这条机制的具体体现。
4. 谁付保费决定谁交税——把 LTD 那格的分摊算法算给你看
一份团体 LTD 计划由雇主与员工各承担 50% 保费。假设员工本年领取 $9,600,历年累计员工缴费中尚未抵减过以往给付的金额为 $3,600,则依 ITA s.6(1)(f),本年应计入的给付收入为 $9,600 − $3,600 = $6,000。不能算成 $9,600 × 50% = $4,800。以后年度也不能再重复扣这 $3,600;保费比例可用于算员工实际缴了多少钱,却不是直接切割给付应税份额的比例。
⚠️
留好累计缴费及已使用扣减的记录
雇主参与缴费时,给付并非按雇主比例纳税。要取得员工历年缴费、以往已抵减给付及本年给付记录,才算得出本年收入;不能只问今年谁付一半。员工全额自付计划仍须确认整个计划及历史安排,不能仅凭某一年扣薪便认定给付全免税。
5. 代理人在这条链上做什么
| 时点 | 代理人 / 团体险经纪要做的动作 | 雇主要准备的东西 |
|---|---|---|
| 计划设计阶段 | 协助雇主比较不同承保公司的资金方式、保额结构、保费与服务水平(属团体险经纪 / General Agency 工作) | 员工人数、年龄性别结构、历史理赔经验、行业性质 |
| 报价阶段(RFQ) | 向多家保险公司发出询价请求,汇总比较 | 员工资料表、既有计划条款(若为续保或换约) |
| 入职时 | 提醒员工核实资格期、在职要求,避免「入职当天没在岗」的空窗 | 入职日期、体检安排(如涉及) |
| 计划存续期 | 追踪流动率变化对下一续保周期信度评级的影响,提醒接近续保日的雇主提前准备理赔经验数据 | 当年理赔经验汇总 |
| 双职家庭理赔时 | 提醒会员两份团体计划都要申报,由保险公司按生日规则协调给付,不要只报一份 | 两份计划的保单信息、账单原件 |
| 理赔行政 | 按保险人或TPA的约定职责处理审核及支付,代理人仍须履行服务与投诉转介责任;ASO下不能假定所有行政都在保险公司 | 医疗证明、账单、理赔申请表 |
四、2026 市场:团体险这门生意,2026 年谁在做什么
本节回答This section answers CLHIA第4号指引、ASO配止损保险与EAP服务边界CLHIA Guideline G4, ASO with stop-loss insurance, and EAP service boundaries.
以下内容均于 2026-09-04 从官方页、行业协会现行页或官方产品页直接核实;促销数字、具体保费费率不写。
CLHIA Guideline G4(团体健康与牙科协调给付指引)——本章「协调给付(COB)」这套规则现行依据的官方编号是 G4(CLHIA),CLHIA 官网现行有效,且在其消费者说明页逐字确认了考试口径描述的生日规则:「生日在日历年内更早的亲生父母的计划先付,继父母计划排在两位亲生父母之后」(CLHIA)。它解决考试口径里的哪个概念:考试口径只笼统提到「CLHIA 指引」而未点名编号,核实到具体是 G4,且规则本身与考试口径描述完全一致——这也验证了本章的 COB 机制属于「长青但需要每隔几年回源确认编号与条文是否更新」的那一类内容。G4 详细条文(本人先付/配偶补差/子女生日规则的逐字表述)载于会员限定的配套 FAQ 与理赔示例文件,公开页只展示导航与消费者说明摘要,读者需要逐字条款时应向 CLHIA 会员保司索取。
ASO 买的是行政管理服务,雇主承担约定理赔层;可另用止损保险管理大额风险。总成本须把理赔、管理费、税费及止损保费合并报价,二手宣传的33%差额缺一手样本及计算口径,此处不作为节省预测。
TELUS Health(EAP 服务提供商)——现行 EAP 产品页提供的服务范围与考试口径描述的「心理、戒瘾、婚姻、法律财务咨询」高度吻合,并新增了数字化认知行为疗法(digital CBT)等考试口径定稿时尚未普及的服务形式;登录入口指向 app.lifeworks.com,与既有资料记录的「LifeWorks/Morneau Shepell 已并入 TELUS Health」这条并购关系交叉印证(TELUS Health)。它解决考试口径里的哪个概念:EAP 是雇主可单独采购的员工协助服务,考试口径把它写成一套静态的服务清单,但 2026 年市场上的实际供给已经加入了数字化工具,服务边界比考试口径描述的更宽。
五、历史变革:从「团体险几乎没人管」到「行业自律指引接管细节」
本节回答This section answers 行业指引与BC成文法分工,及ASO与EAP的市场演进Division between industry guidelines and BC statutory law, alongside market evolution of ASO and EAP.
其一,CLHIA G4 是行业协调给付指引,具体计划条款仍须与适用省法合读。BC Part 4 的 s.96、s.99及s.116 等也约束团体保障证书、资料与替换责任,不能因详细协调算法来自行业指引,就断言团体保险从来没有成文法。
其二,EI 病假福利延长到 26 周,暴露了「考试口径过期」比想象中更复杂的一面。 多数考试口径过期案例只是「数字旧了换新的即可」——比如 EI 从 15 周变 26 周,直接更新数字就行。但本章展示了一种更隐蔽的情形:考试口径描述的一整套行为逻辑(STD 计划要「等于或优于」EI 才能拿保费减免)本身涉及的比较基准变了,但门槛的具体数字(15 周)没有跟着变。这提醒备考者:遇到「A 变了,B 是不是也该跟着变」这类问题,不能靠推理,只能回官方页核实——本章正是一个「合理怀疑被证伪」的案例。
其三,ASO 与 EAP 这类「非传统」团体险安排,是市场在监管框架之外自己长出来的补充。 考试口径把团体险写成「雇主向保险公司买一份标准化计划」,但现实中越来越多的大型雇主选择 ASO(自担风险换成本优势),越来越多的雇主为员工提供 EAP(预防性支出,避免小问题演变成正式理赔)。这些安排都不是法律要求,而是市场自己摸索出的更精细的风险管理方式。
六、案例:三个最能体现本章「谁付钱、谁担风险、谁先赔」这条主线的场景
本节回答This section answers 双职家庭COB实算、返还式过渡ASO与老厂STD合规核查Dual-income family COB calculation, transitioning from refund accounting to ASO, and legacy employer STD compliance review. 本章考题 4Question 4
案例 A:双职家庭的协调给付算一遍(示例)
素里的一对夫妻,丈夫 Aiden 生日 3 月 15 日,妻子 Priya 生日 7 月 2 日,两人各自持有雇主团体计划。他们的孩子做了一次 $600 的牙科治疗,Aiden 的计划对这类项目报销 80%(无免赔额),Priya 的计划报销 100%(无免赔额)。
适用规则:子女理赔按父母中生日在日历年内更早者的计划先付,本例假定父母共同生活且无影响顺序的法院命令;离异、监护与继父母情形须另核协调规则。Aiden 3 月生日早于 Priya 7 月生日,Aiden 的计划是首付方。
结果:Aiden 的计划先赔 80% × $600 = $480,剩余 $120 未覆盖。Priya 的计划作为次付方,按「(若作为首付本可赔付的金额,即 100%×$600=$600)与(首付未覆盖的余额,即 $120)两者中较小者」原则赔付 —— 较小者是 $120,所以 Priya 的计划补足这 $120。合计报销 $480 + $120 = $600,家庭自付为 $0。
常见错法:① 以为报销比例更高的那份计划应该是首付方——生日规则只看日历,与比例、保额都无关;② 以为次付方直接按自己的报销比例(100%)再赔一次——次付方赔的是「较小者」,不是把整张账单再按自己的比例走一遍;③ 以为两份计划各自负担一半——协调给付是分层补足,不是平均分摊。
案例 B:小型科技公司要不要上 ASO(示例)
列治文一家有 40 名员工的软件公司,创立 5 年,扩展医疗与牙科理赔经验平稳,公司现金流健康,创始人希望自主决定药品清单范围(想覆盖一些较贵的专科用药,全保式标准条款不一定包含),并想省下一部分保费。
适用规则:ASO 要求雇主自己承担理赔波动风险,换取行政费用更低、条款更灵活这两个好处;但 40 人规模在团体险里仍属偏小的团体,一旦某年出现几笔高额理赔(比如员工确诊重疾产生大额扩展医疗支出),现金流冲击对小公司比对大公司更明显。
结果:这家公司的现金流健康、理赔经验平稳,具备走 ASO 的基本条件,但 40 人的规模意味着理赔波动性天然更大——一份好的建议不是简单地「因为想省钱就上 ASO」,而是先用返还式记账(refund accounting)过渡几年,观察理赔经验是否持续平稳,规模是否随公司成长扩大,再评估要不要完全转向 ASO。这正是三种资金方式作为「同一条光谱上的刻度」而不是互斥选项的实务意义。
常见错法:① 认为 ASO 只看现金流够不够,忽略了理赔经验的稳定性同样重要;② 认为公司规模够不上大型企业就完全排除 ASO 的可能性——规模只是风险因素之一,不是硬性门槛;③ 把「自主设计条款」误当成「完全不受任何监管约束」,实际上药品清单等设计仍需遵守适用的省级保险法规。
案例 C:一家老牌工厂的短期伤残计划,EI 变了它还合规吗(示例,呼应第二节的官方核实结果)
本拿比一家有 15 年历史的制造企业,其短期伤残计划设计于 2015 年:给付 15 周、55% 收入替代、封顶按当年 EI 周上限,已在 ESDC 登记多年,持续享受保费减免。2022 年底 EI 病假福利延长到 26 周后,公司财务部门担心自己的计划「已经不合格」,考虑要不要扩大计划到 26 周。
适用规则:本页第二节核实到的官方现行结果是——ESDC 对雇主 STD 计划的最低周数要求依旧是「至少 15 周」,并未随 EI 延长到 26 周同步上调;但给付金额门槛(55%、封顶不低于当年 EI 上限)确实每年跟随 EI 金额同步调整。
结果:这家工厂的计划不能仅据上述资料断定全部合规;15周这一项仍满足最低期限,不必仅因EI延长就改为26周;财务部门真正需要每年检查的是给付金额封顶是否跟上了当年的 EI 周上限(2026 年现行是 $729),而不是周数。代理人在这里能提供的价值,是提醒雇主「EI 变了」和「你的计划资格线变了」是两件不同的事,不要凭直觉自行扩大计划、增加不必要的成本。
常见错法:① 以为 EI 周数变了,雇主计划的周数门槛也自动跟着变——这正是本章第二节标注的「雷」;② 完全忽略金额门槛也需要年度复核,只盯着周数这一个维度;③ 把「保费减免资格」和「计划本身是否值得改善」混为一谈——即使资格不受影响,公司仍然可以自主决定要不要给员工提供比最低门槛更优厚的保障,这是两个独立的决策。
七、考试陷阱与考场与现行对照清单
本节回答This section answers 十大高频考场陷阱辨析与四项考场vs柜台双口径对照Analysis of top ten frequent exam traps and four exam vs. practice dual benchmarks.
以下每条对应团体计划专章常见的陷阱形态,按版权边界只写形态,不复述任何官方题干。
-
把「EI 病假福利变长」和「ESDC 保费减免门槛变长」当成同一件事(陷阱形态:衍生逻辑误判)。EI 病假福利周数确实从 15 周延长到 26 周,但 ESDC 对雇主 STD 计划的最低周数要求依旧是 15 周,两者不能画等号。
-
把保费分摊比例当成给付应税比例。雇主参与缴费的周期性工资损失替代计划依 ITA s.6(1)(f),给付减尚未使用的员工累计缴费;50/50保费不代表给付各半应税免税。
-
子女理赔的生日规则被当成按年龄或按投保时间判定(陷阱形态:错误判据)。生日规则只看父母生日在日历年内的早晚,与谁年纪大、共同生活家庭中的投保先后、哪份计划报销比例更高完全无关。
-
次付方按自己的报销比例整笔再赔一次(陷阱形态:漏算一步)。次付方赔的是「(若作为首付本可赔付的金额)与(首付未覆盖的余额)两者中较小者」,不是拿账单原价再乘一次自己的比例。
-
小团体信度评级被当成「规模小所以更容易精确定价」(陷阱形态:逻辑反了)。经验费率需要充足的历史数据支撑,团体规模小、历史短,信度评级反而越低,越依赖手册费率,而不是相反。
-
ASO 被当成「没有保险、完全自己扛」(陷阱形态:概念偷换)。ASO 只是不涉及风险转移,雇主仍然向保险公司或第三方管理商购买登记、理算、支付这类行政服务。
-
EAP 的免税与否按咨询次数判断(陷阱形态:虚构门槛)。EAP 服务是否应税看的是服务类型(健康及退休/重新就业辅导等豁免 vs 一般法律、投资、报税服务),不存在按次数设定的免税上限。
-
忽略「在职要求」,以为入职当天必然生效(陷阱形态:漏看条件)。按合同核实际或视同在职,假期和疾病缺勤处理可能不同。
-
把混合费率的信度权重用反(陷阱形态:公式套反)。混合费率 = 信度 × 经验费率 + (1 − 信度)× 手册费率,信度是经验费率的权重,不是手册费率的权重。
-
团体保费税与个人转换保单的保费税混为一谈(陷阱形态:概念偷换,见 R16 双口径处理)。团体计划本身的省级零售销售税与转换后个人保单的保费税率是两个不同的税种/税率,不能互相替代引用。
考场与现行对照清单(考场 vs 柜台):① EI 病假福利周数——柜台用现行 26 周,考场按题干或警惕考试口径 15 周旧口径;② ESDC 保费减免的周数门槛——柜台按现行官方页仍为 15 周评估,考场按考试口径「等于或优于 EI」的机制描述作答,这条机制本身未过时;③ 团体保费税——安省/魁省/曼省考试口径有点名的具体值可用;BC 走统一的 2% 保险人税(Insurance Premium Tax Act),不区分团体/个人,没有安省/魁省/曼省那种团体专属零售销售税;④ 团体 LTD 给付应税比例——两侧口径一致,均按计划及员工累计缴费金额判断;不得按保费分摊比例切割给付。
边学边测:本章题库共 40,覆盖三层难度并含协调给付与信度费率两道算数题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| plan sponsor | 计划发起人 | 通常是雇主,与保司签总合同,会员非合同当事方 |
| master contract | 总合同 | 拼装了寿险/AD&D/STD/LTD/扩展医疗/牙科/EAP 等多格 |
| benefit booklet | 福利手册 | 会员实际拿到的条款摘录,不是总合同原件 |
| employee data sheet | 员工资料表 | 计划设计阶段的基础数据:薪资、职级、家属情况 |
| qualification period | 资格期 | 新员工加入计划前的等待期,常见 3 个月,与试用期挂钩 |
| enrolment window | 选择期 | 满足资格后完成加入手续的窗口,常见 30–60 天 |
| actively-at-work requirement | 在职要求 | 须满足实际或视同在职条款,假期并非一概延后 |
| law of large numbers(团体规模门槛) | 大数法则(团体规模门槛) | 25 人以下团体历史经验不足以支撑精算定价 |
| manual rating | 手册费率 | 按同行业同规模团体的行业标准定价 |
| experience rating | 经验费率 | 按团体自身历史理赔数据定价 |
| blended rating | 混合费率 | 按信度加权手册费率与经验费率 |
| credibility(团体定价) | 信度 | 团体规模、流动率、历史年限共同决定的权重,无历史数据者为零 |
| non-refund accounting(fully insured) | 不返还式记账(全额承保池) | 保司承担全部风险也独享全部结余 |
| refund accounting(retention accounting) | 返还式记账(留存记账) | 理赔优于预期则雇主获部分保费返还 |
| Administrative Services Only(ASO) | 纯行政服务型 | 雇主自担理赔风险,只购买登记/理算/支付服务 |
| Employee Assistance Plan(EAP) | 员工协助计划 | 雇主安排的心理等协助服务,可独立于保险计划 |
| co-ordination of benefits(COB) | 团体险协调给付规则 | 本人计划先付、配偶计划补差额;子女按生日更早父母的计划先付 |
| CLHIA Guideline G4 | CLHIA 第 4 号指引(团体健康与牙科协调给付) | 本章 COB 规则现行依据,本页新核实的编号 |
| birthday rule | 生日规则 | 子女理赔按父母生日在日历年内更早者的计划先付 |
| ESDC EI Premium Reduction Program | ESDC 雇主 EI 保费减免计划 | STD 给付等于或优于 EI 时可登记减免,周数门槛现行仍是 15 周 |
| group premium tax | 团体保费税(省级) | 各省 2–3%,计入报价总额,BC 统一征收 2%(Insurance Premium Tax Act),不区分团体/个人 |
| taxable benefit | 应税福利 | 雇主代付的保费计入员工当年应税收入,各险种规则不完全相同 |
| turnover rate(团体定价) | 流动率 | 5–10%/年视为「低」,对定价有利 |
| third-party administrator(TPA) | 第三方管理商 | ASO 计划里代雇主处理登记/理算/支付的服务商 |
| request for quotation(RFQ,团体险语境) | 询价请求 | 团体险经纪代雇主向多家保司询价比较的流程 |
本页的口径边界
本节回答This section answers BC保费税依据、CLHIA指引公开边界与ASO成本报价边界Statutory basis for BC premium tax, public boundaries of CLHIA guidelines, and cost quotation scope for ASO.
- BC 团体险本身是否存在独立于个人险的省级零售销售税——已回 BC《Insurance Premium Tax Act》原文核实:BC 没有安省/魁省/曼省那种团体专属零售销售税,而是对全部人寿/意外疾病险保费统一征收 2% 保险人税,不区分团体/个人(BC Laws(Queen's Printer))。
- CLHIA Guideline G4 的具体条文原文——公开页只展示导航与消费者说明摘要,逐字条款(本人先付/配偶补差/子女生日规则的详细表述)是会员限定内容,读者需要原文时应向 CLHIA 会员保司索取。
- 2025–2026 年 ASO 在加拿大团体福利市场的真实渗透率统计——成本差额与采用率都未取得可靠的一手统计,不能向雇主承诺固定节省比例。
来源
- EI sickness benefits,Government of Canada(ESDC)——Government of Canada (ESDC)(论坛解读),抓取日 2026-09-04
- CLHIA Guideline G4 - Coordination of Benefits - Group Health and Dental——CLHIA,抓取日 2026-09-04
- Understanding the Coordination of Benefits,CLHIA——CLHIA,抓取日 2026-09-04
- EI Premium Reduction Program: For employers,Government of Canada(ESDC)——Government of Canada (ESDC),抓取日 2026-09-04
- EI premium reduction guide Annex 1,Government of Canada(ESDC)——Government of Canada (ESDC)(论坛解读),抓取日 2026-09-04
- Administrative Services Only (ASO) plans in Canada,PolicyAdvisor(二手源)——PolicyAdvisor(保险经纪信息站,二手源),抓取日 2026-09-04
- Employee assistance program (EAP),TELUS Health——TELUS Health,抓取日 2026-09-04
- Insurance Premium Tax Act,RSBC 1996, c 232, s.3(BC Laws 官方原文)——BC Laws(Queen's Printer),抓取日 2026-09-05
-
laws-lois.justice.gc.ca:ITA s6(1)(f) 收入替代给付
- BC Laws(Queen's Printer)(论坛解读):Insurance Act (RSBC 2012, c 1) Part 4 — Accident and Sickness Insurance, s.101 Statutory Conditions
- BC Laws(Queen's Printer):Insurance Premium Tax Act, RSBC 1996, c 232, s.3
- Government of Canada (ESDC)(论坛解读):EI Premium reduction guide - Annex 1: Requirements for short-term disability plans - Canada.ca
- canada.ca:CRA保险保费应税福利
- canada.ca:CRA counselling services and tax preparation
- canadalife.com:Canada Life — Group long term disability insurance conversion (form 70-0095)
- CLHIA:Understanding the Coordination of Benefits
- CLHIA:CLHIA Guideline G4 - Coordination of Benefits - Group Health and Dental
- TELUS Health:Employee assistance program (EAP) | TELUS Health
读完了:用考题把这一章过一遍
按这个顺序做,十五分钟:先看怎么考,再看陷阱,用思维导图默写一遍骨架,最后做 7 道带逐项解析的练习;错的题自动进间隔复习。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。