🃏 Flashcards · 3 闪卡 · 3 张 🖼 Slides · 3 幻灯 · 3 页 ✍️ Questions · 7 刷题 · 7 道
居民身份与新移民 Residency P2 稳住 P2 Hold steady
ZH EN ZH + EN
先看这一章怎么考 First, how this chapter is tested
居住联系三层判定阶梯与事实居民优先定性题:考查重大居住联系(住所、配偶、受养人)的排他性决定力,测试“先查事实联系定性、未定性才数 183 天逗留视同居民”的法定阶梯顺序,以及工签与留学生在境内租房生活被误判为视同居民的常见错误。 The three-tier ladder of residential ties and the priority of factual residents: tests the decisive, exclusive power of significant residential ties (a home, spouse, dependants), the statutory ladder of "settle factual ties first, count the 183-day sojourn for a deemed resident only if that fails", and the common error of treating a work permit holder or student who rents and lives in Canada as a deemed resident. 次要联系清单考量与考试口径“六项门槛”辨析题:考查旧版考试口径“凑满至少六项次要联系”与 CRA 现行官方口径“合起来看、权重不等”的口径差异,要求考生在答卷时准确识别考试口径判定表,同时掌握实务中强弱联系的权重分析。 Weighing the secondary-ties list and the "six-item threshold" in exam wording: tests the difference between the old exam wording of "at least six secondary ties" and CRA's current official position of "looked at collectively, with unequal weights". Candidates must identify the exam-wording decision table when answering and also understand the weighting analysis of strong and weak ties in practice. 183 天逗留规则要件与跨境通勤例外计算题:考查 ITA s.250(1)(a) 的三个并列要件(无重大联系、满 183 天、无协定判回),重点测试“一天的任何部分算一天”与“美加跨境每日通勤不构成逗留(零天)”的核心区分标准。 Elements of the 183-day sojourn rule and the cross-border commuter exception: tests the three concurrent elements of ITA s.250(1)(a) (no significant ties, 183 days, not decided against by a treaty), in particular the core distinction between "any part of a day counts as a day" and "daily Canada-US cross-border commuting is not a sojourn (zero days)". 最常丢分的陷阱(看到题干信号就警觉) Traps that cost the most marks (watch for the signal in the stem)
颠倒判定顺序先数天数 Reversing the order and counting days first 题干出现留学生或工签持有人“在加拿大租房居住超过 183 天”,选项诱导选择适用 s.250(1) 视同居民并加征 48% 联邦附加税。 The question has a student or work permit holder who "rents and lives in Canada for more than 183 days", and the options lure you to apply s.250(1) deemed residence and add the 48% federal surtax. 混淆移民身份与税务居民身份 Confusing immigration status with tax residency 题干强调当事人“仅持有临时工作许可尚未取得永居”或“持有枫叶卡但已离开加拿大安家”,询问纳税义务范围。 The question stresses that the person "holds only a temporary work permit and has not yet obtained permanent residence" or "holds a maple leaf card but has left Canada and settled elsewhere", and asks about the scope of tax obligations. 机械套用六项次要联系数量门槛 Mechanically applying the six secondary ties count threshold 题干罗列了多项弱联系(如名片、邮箱、电话登记)或五项核心强联系(如工作、医保、驾照),考查次要联系判定标准或口径差异。 The question lists several weak ties (such as a business card, an email address, a phone registration) or five core strong ties (such as work, health coverage, a driver's licence), and tests the standard for judging secondary ties or the difference in wording. 本章考点页:导图、要点表、7 道带逐项解析的练习 →
核实日期:2026-10-30|现行口径:2026 税年(2027 年春季申报)|法条现行至 2026-06-21(最后修订 2026-06-18)。
本页的机制层(判定顺序、三层联系、183 天、48% 附加税)十余年未变,属长青内容;会过期的只有与身份挂钩的几个金额,复核周期到 2027-01-31。
这一页只回答一个问题:你(或你的家人)到底是不是加拿大税务居民。 这个判断决定的不是一格数字,而是整张表的性质——是就全球收入申报,还是只就加拿大来源收入申报;是按某个省交省税并领省级福利,还是不属于任何省、改交一笔联邦附加税;是能拿儿童福利与日用品补贴,还是一分拿不到。它落在 T1 表第 1 页的「居住信息 (Residence information)」区,四行小格子,每一行都由这个判断驱动。下面按正确顺序走一遍判定树,看清你停在哪一档;再看某一年该用省份税包还是非居民与视同居民专用税包;最后是八种最常见的错判,其中两种连专业人士也常犯。
ℹ️
这一页与相邻两页的分工
新移民首年那些按天打折的抵免、登陆日的视同处置、首年 T1135 豁免,全在 ca-residency-01-newcomers;两国国内法都判你是居民时怎么用协定第四条仲裁、以及美方的实质居留测试,全在 xb-01-treaty-tiebreaker。本页只讲加拿大国内法这一侧的判定本身 ,走到「需要动用协定」那一步就把读者交给跨境页。
一、制度设计与底层逻辑:加拿大把征税权挂在「你住在哪」上 本节回答 This section answers 汤姆森案通常居住者判定法理 Understand the legal principle of the Thomson case on judging ordinarily resident 本章考题 1 Question 1
1.1 一条法条决定了整套结构
《所得税法》(Income Tax Act, ITA) 第 2 条把纳税义务分成两半:居住于加拿大的人就其全球收入纳税,非居民只就在加拿大赚得的应税收入纳税。这句话里没有出现「公民」,也没有出现「永久居民」。税务居民身份是一个事实判断,不是一个身份证件问题 ——这是本页第一条、也是最贵的一条常识。
正因为法律把征税权挂在一个事实上,而事实是可以争的,整部法里就必须有一套判断它的方法。这套方法有三层,层层叠加:
第一层是法院给的标准 。ITA 从头到尾没有定义「居民」。最高法院 1946 年的 Thomson v MNR 案填上了这个空:居住是「一个人在心理上与事实上把自己的日常生活方式,连同其社会关系、利益与便利,安顿、维持或集中于某地的程度问题」;另一位法官在同一判决里给了更好用的一句——「通常居住」是指一个人在其已经安顿下来的生活常规中,经常、正常或习惯性地生活的那个地方 。这句话至今仍是加拿大税务局 (Canada Revenue Agency, CRA) 解释件的第一段(CRA )。Thomson 案本身的事实很有教育意义:当事人卖掉了加拿大的房子、迁往百慕大、取得了当地身份并宣称那里是他的永久居所,但他每年夏天回加拿大住自己后来买下的房子,其余时间在美国,反而很少去百慕大。法院判他仍是加拿大的通常居住者,并说他在百慕大的活动「纯属做戏」。离开的形式做足了,生活重心没有移走,就不算离开。
第二层是成文法的补丁 。有些人明明没有把生活重心放在加拿大,国家仍然想对他们征全球税——待得够久的访客、外派的军人与外交人员、援外项目人员。ITA s.250(1) 把这些情形一条条列出来,用「视同 (deemed)」两个字直接绕过事实判断(加拿大联邦法规库(论坛解读) )。
第三层是反向阀门 。既然第一、二层都可能把一个人拉进加拿大居民的范围,而对方国家也在用自己的规则拉,就必须有一个装置把双重居民推回去一边。ITA s.250(5) 就是这个装置:本来按加拿大法是居民、但按税收协定被判给另一国的,视同非居民 。
1.2 判定顺序不是风格问题,是条文的适用条件
这三层不是并列的选项,是有严格先后的台阶。CRA 在其居民身份解释件里把这一点写成一句几乎不留余地的话:在确认此人不是事实居民之前,s.250(1) 根本不适用 (CRA )。也就是说:
第一问:有没有居住联系? 有——事实居民 (factual resident),判定结束,不必数天数。第二问(只有第一问答「没有」才问):一年内在加拿大逗留满 183 天了吗?或者属于那六类特殊职务吗? 是——视同居民 (deemed resident)。第三问(两问都答「没有」): 非居民 (non-resident)。第四问(只有前面判成加拿大居民、而对方国家也判你是它的居民才问):协定第四条的仲裁规则判给谁? 判给对方——视同非居民 (deemed non-resident),后果与非居民相同。
顺序倒过来会怎样?这是居民身份判定里最常见的实质性错误。一个持学签在温哥华租房、办了省医保、开了本地账户、一年在境内三百多天的留学生,如果按「先数天数」判,会被算成视同居民——于是他不属于任何省、拿不到卑诗省的任何省级抵免、还要在联邦税之上补一笔 48% 的附加税。而按正确顺序,他有住所、有一整套社会经济联系,是事实居民 ,按 12 月 31 日的居住省交省税并领省级福利。同一个人,两套算法,省税那一格从「一笔附加税」变成「一笔省税加一串省级抵免」。
1.3 谁与谁在博弈:隐形的第三方是省
大多数人以为这场博弈只有两方:纳税人想少交,CRA 想多收。实际上第三方——省 ——的利益比谁都直接。省个人所得税由 CRA 代征,但归属完全取决于居民身份与 12 月 31 日的居住省这两格。判成视同居民,省一分钱拿不到,那笔钱变成联邦附加税进了联邦;判成事实居民,省不但拿到省税,还要付出省级抵免与省级福利。所以「视同居民」这个身份不是省钱路径,它是把省这一环整个拿掉 ——拿掉的既有你要交的,也有你能拿的(加拿大联邦法规库 )。
而纳税人这一侧真正的博弈点是证据 。居民身份是事实问题,事实由证据支撑。CRA 判断一个人「是不是真心要永久切断联系」时,有两条几乎没人事先想到的抓手:你有没有按离境的规矩办事(该交的离境税交了没有),以及你有没有通知加拿大境内的付款方改按非居民预扣(CRA )。行为被当作意图的证据 ——一个人一边声称自己 2024 年就离境了,一边继续让加拿大券商按居民口径不预扣,这两件事在 CRA 眼里是互相矛盾的。
1.4 判错了会怎样
判成非居民而实际是居民:漏报的是全球收入 ,补税之外按 ITA s.162(1) 计迟报罚与利息;如果同时漏了境外资产申报表,正常复评期还会延长三年 (CRA )。
判成居民而实际是非居民:多交的税未必能拿回来。非居民的被动收入走的是 Part XIII 预扣,这笔税不能靠报税退回来 ,只有租金与某些退休金能通过特定的选择性申报通道回收(CRA(论坛解读) )。
身份变了而没意识到:最贵的一类。协定仲裁把你判给对方国家的那一刻,s.250(5) 生效,而它的效力是「for all purposes of the Act」——视同处置(俗称离境税)与 Part XIII 预扣从那一刻起全套适用(CRA )。免税储蓄账户 (TFSA) 也从那一刻起变成陷阱:非居民期间的任何供款按 1%/月 征税直到取出为止。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
In the landmark 1946 decision Thomson v MNR, the Supreme Court of Canada established the foundational common-law principle for determining residency. In that case, the taxpayer sold his Canadian home, moved to Bermuda, acquired local status, and claimed Bermuda as his permanent domicile, yet spent summers living in an acquired Canadian home. How did the Supreme Court rule regarding his residency status and what legal test did it establish?
在 1946 年最高法院标志性的 Thomson v MNR 判例中,加拿大最高法院确立了判定税务居民身份的基础普通法法理。在该案中,当事人卖掉了加拿大的房产,迁居百慕大,取得了当地身份并声称百慕大为其永久居所,但他每年夏天仍回到在加拿大购置的房屋中居住。最高法院对其税务居民身份作出了何种判决,并创立了何种法律测试标准?
a He was deemed a non-resident because purchasing property in Bermuda conclusively established a foreign permanent domicile under statutory rules. ✗ 错误。最高法院并未认定其为非居民,反而裁定其仍为通常居住者;普通法看重生活常规与重心而非形式上的离境手续。 Incorrect. The Supreme Court did not find him a non-resident. It held that he remained ordinarily resident. Common law looks at the routine and center of life, not at formal departure steps.
b He stayed ordinarily resident: residency turns on where one's settled routine of life is, and a staged departure does not change that. ✓ 正确。根据 Thomson v MNR (1946) 案,最高法院裁定通常居住(ordinarily resident)是指一个人在其安顿下来的生活常规中,经常、正常或习惯性生活的那个地方。当事人在百慕大的活动被法院指为“纯属做戏”,虽然形式上办妥了离境手续,但日常生活重心与便利仍安顿在加拿大,因此依然是加拿大通常居住者。该判例至今仍是 CRA 解释件的首要法理基石。 Correct. Under Thomson v MNR (1946), the Supreme Court held that ordinarily resident means the place where a person in the settled routine of life regularly, normally or customarily lives. The taxpayer's activities in Bermuda were described by the court as pure show. Although the departure formalities were completed in form, the center of his daily life and convenience remained settled in Canada, so he remained ordinarily resident in Canada. The decision is still the primary legal cornerstone of CRA's folio.
c He was classified as a deemed resident under ITA s.250(1)(a) because his summer stays totaled exactly 183 days. ✗ 错误。Thomson 案是基于普通法事实居住原则(ordinarily resident)判定的,而非基于成文法的 183 天逗留视同居民条款。 Incorrect. Thomson was decided on the common law principle of factual residence (ordinarily resident), not on the statutory 183-day sojourn deemed resident provision.
d He was deemed non-resident under treaty tie-breaker rules because Bermuda domestic law claimed his tax residency first. ✗ 错误。该案发生于 1946 年,早于 ITA s.250(5) 的设立,且判决结论是纳税人未脱离加拿大居民身份。 Incorrect. The case arose in 1946, before ITA s.250(5) existed, and the holding was that the taxpayer had not ceased to be a Canadian resident.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :b
二、2026 税年现行规则与数字 本节回答 This section answers 非居民非关联借贷利息免预扣规则 Know the rule that interest on non-resident arm's length loans is exempt from withholding 本章考题 2 Question 2 本章考题 3 Question 3
2.1 事实居民:三层联系,以及考试口径里那条不存在的「六项门槛」
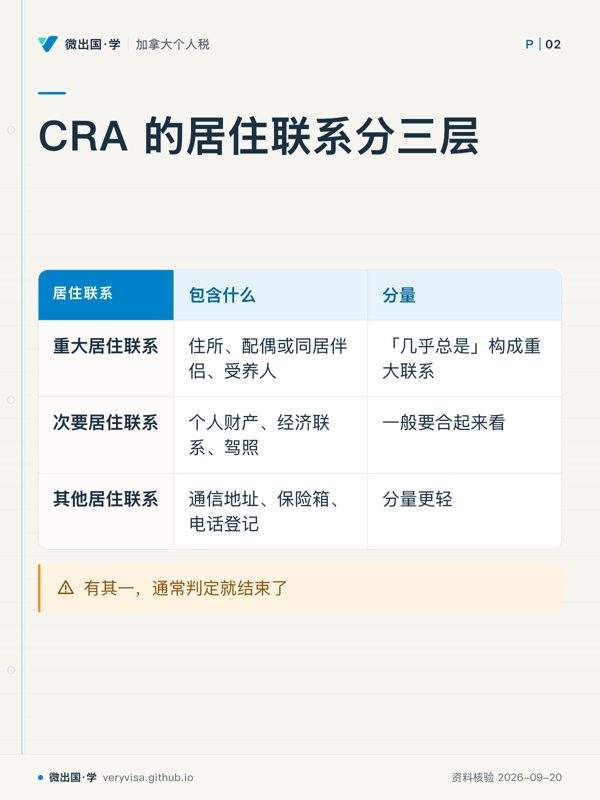
CRA 把居住联系分三层(CRA ):
重大居住联系 (significant residential ties) 只有三样:住所(自有或租住,只要可供本人居住)、配偶或同居伴侣、受养人。CRA 的原话是这三样「几乎总是」构成重大联系。有其一,通常判定就结束了。
次要居住联系 (secondary residential ties) 是一张十项的清单:加拿大境内的个人财产(家具、衣物、车辆、休闲车)、社会联系(休闲或宗教组织的会籍)、经济联系(受雇于加拿大雇主、参与加拿大生意、银行账户、退休储蓄计划、信用卡、证券账户)、永久居民身份或有效工作许可、省或地区的医疗保险、省或地区驾照、在省或地区注册的车辆、季节性住所或已出租的住所、加拿大护照、加拿大工会或专业组织会籍。
其他居住联系 分量更轻:加拿大通信地址、邮政信箱、保险箱、印有加拿大地址的名片与信纸、加拿大电话登记、本地报刊订阅。
⚠️
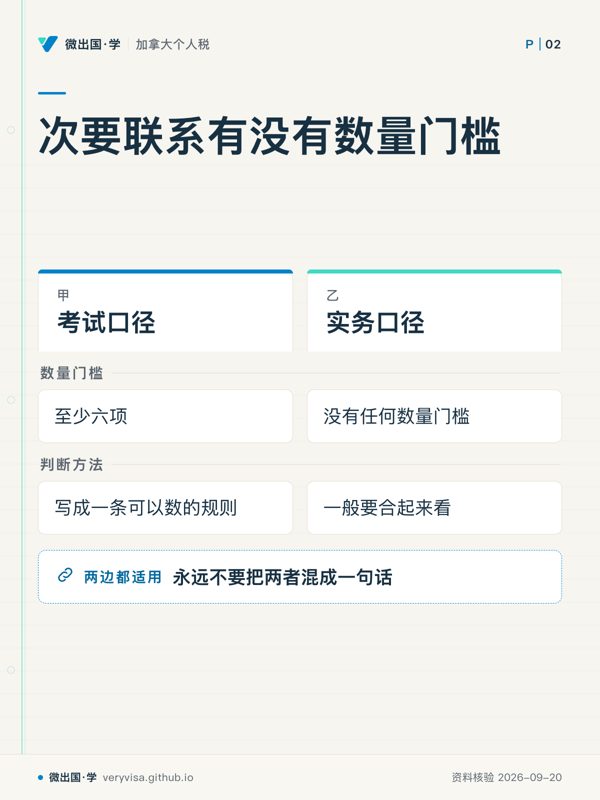
「凑满六项次要联系」是旧版考试口径的判定表,不是现行的官方口径
2024 税年的培训材料把次要联系写成一条可以数的规则:要靠次要联系定性,得凑满至少六项。CRA 现行解释件里没有任何数量门槛 ,原话只有一句「次要居住联系一般要合起来看 (looked at collectively),才能评估其中任何一项的分量」,并补充说单独一项次要联系足以定性的情形「不寻常」(CRA )。
考试口径 :如果卷子考的是那一版判定表,按「至少六项」答。
实务口径 :按「合起来看,权重不等」判。数量法两头都会错——五项强联系(本地工作 + 省医保 + 驾照 + 全套家当 + 车)被放走,六项弱联系(信用卡 + 邮箱 + 报刊订阅 + 保险箱 + 名片 + 电话登记)反而被判成居民。
两个口径不一致时,报税和做决定用实务口径,答卷子用旧版考试口径,永远不要把两者混成一句话 。
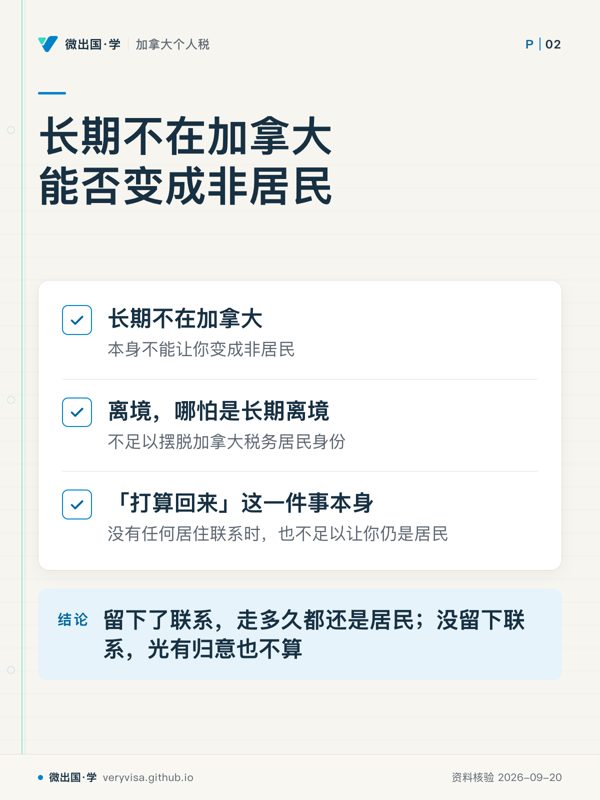
还有一条被反复读漏的:长期不在加拿大,本身不能让你变成非居民 。CRA 引述法院判决的原话是——法院判决的强烈倾向是把离境(哪怕是长期离境)视为不足以摆脱加拿大税务居民身份;而「打算回来」这一件事本身,在没有任何居住联系的情况下,也不足以让你仍是居民(CRA )。这两句要一起读 :留下了联系,走多久都还是居民;没留下联系,光有归意也不算。
2.2 视同居民:三个条件,缺一不可
183 天这条路(ITA s.250(1)(a))要求三个条件同时成立 (CRA(论坛解读) ):
一个日历年内在加拿大逗留 (sojourn) 合计满 183 天;
没有 重大居住联系;不被 加拿大与某国之间的税收协定判为该国居民。
第三个条件是最常被漏掉的一个。加拿大与九十多个国家有生效的税收协定,从这些国家来的人一旦按协定被判为对方居民,就走不到视同居民这一档。结果是:真正落进视同居民的,绝大多数来自无协定国。
「逗留」的口径有两条硬规则(CRA(论坛解读) ):一天的任何一部分都算一天 ——早上入境傍晚离境,算一天;美加通勤日不算 ——住在美国、每天开车过境来加拿大上班、当晚回家睡觉的人,即使一年跨境二百多次,一天逗留都没有。区分点不在于你人来没来,而在于你有没有在加拿大建立临时居所 :同一个人如果改成来加拿大度假两周,那两周(含零头天)每一天都要计入。
另一条路是特殊职务 (ITA s.250(1)(b) 至 (g),加拿大联邦法规库(论坛解读) 、CRA )。六类人不管住在哪里、在哪服务,只要不是事实居民,一律视同居民:年内任何时候是加拿大武装部队成员的;年内任何时候是联邦或省的大使、部长、高级专员、官员或雇员,且受聘前是加拿大居民或该年领取了代表津贴的;在国际发展援助项目下于境外提供服务、且服务开始前三个月内任何时候是加拿大居民的;海外加拿大部队学校教职员中选择按居民身份申报的;上述四类人的受养子女,且该子女当年收入不超过当年的基本个人额 ;以及因与某个加拿大居民的亲属关系而在对方国享受几乎全部收入免税待遇的人(CRA 把「几乎全部」量化为在对方国被课税的收入不足 10%)。
ℹ️
时间上的一条补丁:视同居民不一定是整年
一般说法是「视同居民按整年算」,这在 183 天那条路上成立。但特殊职务那几类不是:年中不再属于该类别的,只视同居民到那一天为止 (ITA s.250(2),CRA )。一个军人 2026 年 9 月退役并留在派驻国定居,他 2026 年 1 月 1 日到 9 月退役日是视同居民,之后回到事实判断。
2.3 非居民:两套完全不同的税,混起来就会算错
非居民面对的不是一套税,是两套(CRA(论坛解读) ):
Part XIII 税 是预扣税,由加拿大付款方扣缴,性质是终局的 ——一般不能仅靠普通T1改为累进税;合格选择申报与NR7-R错扣退款是不同路径。法定税率 25% ,协定只能下调(ITA s.212(1),加拿大联邦法规库 )。适用对象是股息、租金与特许权使用费、退休金、老年保障金、公积金给付、退职金、注册退休储蓄计划与注册退休收入基金的提取、年金、管理费。有一条常被忽略的减免:与付款方非关联(arm's length)的利息一般免预扣 ,所以非居民在加拿大银行的存款利息通常一分不扣。
只有两类收入可以选择改走申报通道把多扣的要回来:加拿大不动产租金与木材特许权使用费 (走 ITA s.216 的选择性申报),以及某些加拿大退休金 (走 s.217)。除此之外,Part XIII 扣走了就是扣走了。
Part I 税 才是要报表算总账的那套:在加拿大的受雇所得、在加拿大经营生意的所得、加拿大奖学金研究金的应税部分、处置应税加拿大财产的应税资本利得、在加拿大提供服务(非常规连续受雇)的所得。
处置加拿大财产须拆分资产类别。 s116一般买方责任率25%,可折旧TCP等指定财产50%,通常按超过相应证书限额部分计算;汇缴在取得月份月末后30日内。土地与出租建筑不统一按25%,证书也不等于卖方最终所得税已全部结清(Justice Canada(论坛解读) )。
福利侧一刀切:非居民拿不到儿童福利 ,唯一例外是视同居民的配偶(CRA(论坛解读) )。
2.4 与身份挂钩、每年会变的数(三列表)
出处:联邦指数化各值与更名增额见 CRA(1 、2 、3 );受养子女门槛等于当年基本个人额、CRA 自己列出历年值见 CRA ;卑诗省两行见 CRA 、BC 省政府 。
2.5 与身份挂钩、但十几年没变的数(第二张三列表)
出处:183 天与 48% 见 加拿大联邦法规库(1(论坛解读) 、2 );25% 两项见 加拿大联邦法规库 ;两个门槛见 加拿大联邦法规库(论坛解读) 、CRA(1 、2(论坛解读) )。
把这两张表并排放,是这一页最想让你记住的一件事。 上面那张是年度更新的债 :每年 1 月与 7 月各变一次,考试口径里的数字每过一年就旧一截,2024 税年那一列与 2026 现行差了约 4.8%。下面那张是资产 :它们写在条文里,改动需要立法,十几年没动过。所以复习时间该往哪边花,一眼可见——背下面那张表的机制,查上面那张表的当年值 。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
Jonathan, a confirmed non-resident of Canada living in a country without a tax treaty with Canada, earned $12,000 CAD in interest income from a term deposit held at a Canadian chartered bank and $8,000 CAD in dividends from taxable Canadian corporations during 2026. Jonathan deals at arm's length with both the bank and the dividend-paying corporations. Under Part XIII of the Income Tax Act (ITA s.212), what are the Canadian withholding tax implications on these two income streams?
Jonathan 是经确认的加拿大非居民,居住在一个与加拿大无税收协定的国家。在 2026 年,他从加拿大一家特许银行的定期存款中获得了 $12,000 加元的利息收入,并从加拿大应税公司获得了 $8,000 加元的股息。Jonathan 与该银行及派息公司均处于非关联(arm's length)关系。根据《所得税法》第 XIII 部分(ITA s.212),这两笔收入应如何缴纳加拿大预扣税?
a Both the interest and dividends are subject to a mandatory, non-refundable 25% Part XIII withholding tax, totaling $5,000 CAD in remitted tax. ✗ 错误。这是典型的“忽视非关联借贷利息免税”陷阱,将 25% 预扣税机械套用于全部被动收入。 Incorrect. This is the typical "ignoring the exemption for arm's length loan interest" trap, mechanically applying the 25% withholding to all passive income.
b The dividends bear 25% Part XIII tax, while the arm's length bank interest is generally exempt from withholding. ✓ 正确。非居民被动收入法定预扣 25%:股息 8,000 × 25% = 2,000 元。与付款方非关联的利息一般免预扣,所以 12,000 元银行存款利息不扣。 Correct. A non-resident's passive income is by law withheld at 25%: dividends of $8,000 x 25% = $2,000. Interest paid by a payer at arm's length is generally exempt from withholding, so no tax is withheld on the $12,000 of bank deposit interest.
c The dividends are completely tax-exempt under Part XIII, whereas bank interest is taxed at the federal lowest bracket rate of 14% on a filed T1 return. ✗ 错误。股息属于典型的 Part XIII 征税对象,法定税率 25% 且不可免税;非关联利息免预扣亦无需在 T1 报税。 Incorrect. Dividends are a typical subject of Part XIII, at the statutory rate of 25% and cannot be exempt, and arm's length interest being exempt from withholding does not require reporting on a T1.
d Both amounts must be reported on a standard T1 return to calculate graduated tax at 2026 bracket rates, with a full refund of any withheld amounts. ✗ 错误。非居民被动收入走 Part XIII 预扣税通道,属于终局税,除特定租金与退休金选择申报外,不能通过常规 T1 申报累进税率退税。 Incorrect. A non-resident's passive income goes through the Part XIII withholding channel as a final tax, and apart from the election to file for certain rent and pension income, it cannot be refunded by filing graduated rates on an ordinary T1.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :b
三、实务流程:从判定到填表 本节回答 This section answers NR73与NR74行政意见表的法律性质 Know the legal nature of the NR73 and NR74 administrative opinion forms
3.1 判定的操作版:按顺序问五句话
第一句:在加拿大有没有住所、配偶或同居伴侣、受养人? 有其一,你是事实居民,跳到第 3.2 节。注意「住所」的口径宽得超出多数人预期:父母家里长期给你留着的一间房算;自己名下出租给第三方的房子,如果是公平交易条件下的正常出租,一般不单独算(CRA )。
第二句:次要联系合起来有多重? 没有重大联系时才问这一句,而且是掂量不是数数:本地工作、省医保、驾照、全套家当在这里,这组联系的分量远大于「信用卡加邮箱加报刊订阅」。
第三句:这一年在加拿大逗留了多少天? 先分清每一段停留的性质(通勤还是逗留),再数天数。先数天数的人一定会数错。
第四句:你所在的另一个国家,按它自己的法律认不认你是它的居民? 只有两边都认,才需要动用协定。这一步要用对方国的法律,不能用加拿大的标准去猜。
第五句:两国有没有协定? 有——协定第四条的四级仲裁规则决定归属,判给对方即触发 ITA s.250(5) 视同非居民;仲裁规则的具体走法与美方那一侧的实质居留测试见 xb-01-treaty-tiebreaker。没有协定——你停在第二或第三句问出的那个身份上。
3.2 T1 表第 1 页那四行
居住信息区一共四行,每一行的填法都是身份判定的下游结果(CRA ):
第一行填12 月 31 日当天你居住的、或被视为事实居民所属的省或地区 。这一行决定整年的省税与省级抵免,不是按住得最久的省算 ——12 月 30 日从卑诗搬到亚伯达,整年按亚伯达。事实居民(人在境外)填的是「联系所在省」,通常就是离境前住的那个省;视同居民填「其他」。
第二行填现在居住的省或地区 (与通信地址不同时才填),CRA 用它算你可能有资格的省级抵免与福利。
第三行填自雇者的固定营业场所所在省 。
第四行填入境日或离境日 ,只有当年成为或不再是税务居民的人要填。这一格直接驱动首年与末年抵免的按天比例计算。
3.3 用哪个税包
事实居民(哪怕人在境外)用联系所在省或地区的税包 (CRA(论坛解读) )。视同居民与视同非居民用非居民与视同居民专用税包 (CRA(论坛解读) )。非居民要看收入类型:只有受雇或经营所得的,用赚取该所得的那个省的税包 ;还有资本利得、奖学金研究金一类其他应税加拿大来源收入的,改用非居民与视同居民专用税包(CRA(论坛解读) )。
申报期限对三类人是一样的:次年 4 月 30 日;本人或配偶在加拿大经营生意的延到 6 月 15 日,但欠税仍须在 4 月 30 日前缴清 。
3.4 NR73 与 NR74:是意见,不是必填表
两张表按方向分工:离境用 NR73,入境或短暂停留用 NR74 ,现行版本都是 2024 年改版的那一版(表号后缀 24e),2026-10-30 复查仍未再改版(CRA(论坛解读) )。
关键是它们的法律性质。 CRA 自己在判定入口页上一律用「意见 (opinion)」和「正式居民身份判定 (official residency determination)」这样的措辞,从不出现「必须提交」(CRA )。表的用途说明写的也是「需要帮助判定居民身份时填写」。换句话说:这不是申报义务,是你主动申请一份行政意见。
那什么时候值得交?两种情形。一是事实本身就在灰区 、而这一年的判断会连带影响后面很多年(典型:外派多年但配偶子女留在加拿大、或者持临时许可长期居住却每年长时间回国)。二是你预期会被复核 ,且宁可先花时间也不愿等评税后再争。
什么时候别交?事实清楚的时候。 一份填得含糊或前后不一致的申请,会把 CRA 的注意力引到一份原本平安无事的申报表上;而且它只是意见,CRA 事后仍可以按新事实重新评估。事实清楚就直接按判断申报并留好证据,这比申请一份意见更稳。
3.5 要留的证据
居民身份是事实问题,事实靠证据。按上面五句话的顺序,每一句都该有对应的纸:住所(租约或产权文件、水电账单)、家庭(配偶与子女的居留与在校记录)、天数(护照出入境记录、机票、边境记录)、对方国身份(对方国的税务居民证明或报税记录)、以及行为证据 ——离境那一年交过离境税的凭据、通知加拿大付款方改按非居民预扣的往来记录(CRA )。最后这一类最容易被忽略,却是 CRA 判断意图时最看重的一类。
想检验自己,可以做本板块的练习题(共 38 道):按主题练习 。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
Sofia relocated from Vancouver to Germany in 2026 to accept a permanent executive position. She sold her Canadian residence, moved her spouse and children, closed her provincial healthcare account, and transferred her main bank balances. Her tax preparer insists that Sofia is legally obligated under the Income Tax Act to submit Form NR73 (Determination of Residency Status - Leaving Canada) to CRA before April 30, 2027. How should this advice be evaluated under CRA guidelines?
Sofia 于 2026 年从温哥华迁往德国担任永久高管职位。她卖掉了加拿大的住所,带走了配偶和子女,注销了省医保,并转移了主要银行存款。她的报税员坚称,根据《所得税法》,Sofia 在法律上有强制义务在 2027 年 4 月 30 日前向 CRA 提交 Form NR73(离境居民身份判定申请表)。根据 CRA 指南,应如何评价该建议?
a Incorrect: NR73 only requests a CRA opinion and is not required; with clear facts she should simply file and keep evidence. ✓ 正确。根据 CRA 现行指引及讲义第 3.4 节,Form NR73(离境用)与 NR74(入境用)的法律性质是纳税人主动申请的“行政意见”(opinion),《所得税法》从未规定其为强制性申报表。当事实清楚(住所已卖、家属随行、医保注销)时,纳税人应直接按判断申报并备齐证据;贸然提交一份含糊的申请反而可能引发不必要的复核。 Correct. Under current CRA guidance and section 3.4 of the lecture, Form NR73 (for leaving) and NR74 (for entering) are by nature administrative opinions the taxpayer applies for, and the Income Tax Act never makes them mandatory returns. When the facts are clear (the home sold, family leaving with the taxpayer, health coverage cancelled), the taxpayer should simply file based on that judgment and keep the evidence ready. Rashly submitting a vague application may instead trigger an unnecessary review.
b The advice is correct because ITA s.150 mandates the submission of Form NR73 for every individual who ceases factual residency, subject to a $2,500 penalty. ✗ 错误。ITA s.150 是年度税表申报条款,从未强制要求提交 NR73,也不存在所谓 $2,500 漏交 NR73 的罚款。 Incorrect. ITA s.150 is the provision on filing annual returns and never requires the NR73, and there is no such penalty of $2,500 for failing to file an NR73.
c The advice is partially correct because Form NR73 is optional only if the taxpayer relocates to the United States, but mandatory for European destinations. ✗ 错误。NR73 是否提交完全取决于纳税人是否需要行政意见,与迁往哪个国家毫无关系。 Incorrect. Whether to file an NR73 depends entirely on whether the taxpayer wants an administrative opinion and has nothing to do with which country the person is moving to.
d The advice is incorrect because Form NR73 was completely discontinued in 2024 and replaced by mandatory court arbitration. ✗ 错误。NR73 表格在 2024 年更新了版本(表号后缀 24e),目前依然有效运行,并未作废。 Incorrect. Form NR73 was updated in 2024 (form suffix 24e) and is still in operation. It was not withdrawn.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :a
四、联邦之外:卑诗省这一格差多少钱 本节回答 This section answers 视同居民省内营业所得附加税比例计算 Know the proportional surtax calculation for a deemed resident's business income in a province 本章考题 4 Question 4
省这一环在身份判定里不是背景板,它是三档身份之间差额最大的那一块。
事实居民 按卑诗省交省税,享省级抵免。2026 税年卑诗省最低税阶率是 5.60% (2026 年省预算直接改法调高,不是指数化的结果),省基本个人额 13,216 元 。省级可退还抵免与福利也只有这一档拿得到,详见 ca-provincial-01-bc-tax-credits-2026。
视同居民 通常对非省内所得适用 ITA s.120(1) 联邦附加税;省内营业所得和魁省视同居民的省法特殊处理须另核(canada.ca(论坛解读) )。这里有一处几乎所有人都读错的细节:48% 不是对全部收入按 48% 加征,而是按比例 ——附加税 ÷(48% × 联邦应付税)= 非省内所得 ÷ 全部所得(加拿大联邦法规库 )。所以一个视同居民若有一部分收入确实是在某省赚的(例如省内经营所得),那一部分照常交省税,只有剩下的部分按 48% 计附加税。
这个差额有多大? 用 2026 税年的率做一次示例估算(数字为示例,实际计算还要考虑各档抵免):一个应税收入落在最低税阶内的人,联邦边际税率 14%,若他是视同居民,附加税的边际效果是 14% × 48% = 6.72% ;若他是卑诗省的事实居民,省边际税率是 5.60% 。看上去只差 1.12 个百分点,真正的差额却不在这里 ——事实居民还能用省基本个人额 13,216 元抵掉一截省税、能领省级可退还抵免;视同居民一样都没有。所以「视同居民」在卑诗省几乎总是更贵的那一档 ,把它当省钱路径的人算反了方向。
非居民 若在卑诗省有受雇或经营所得,用卑诗省的税包报那部分 Part I 税,但非退还抵免受 ITA s.118.94 限制——只有当加拿大来源收入占其全球净收入的「全部或几乎全部」(CRA 行政口径取 90%)时才能全额申报。
魁北克有一条特殊安排值得知道:离境前住在魁北克的人被视同居民时,可能同时被魁省法律视同魁省居民,两头都要交的,可以在报税时申请豁免联邦附加税 (CRA )。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
Ethan is a deemed resident of Canada under ITA s.250(1)(a) for the 2026 tax year, having stayed in Canada for 200 days without significant residential ties. During 2026, Ethan earned a total income of $100,000 CAD, consisting of $30,000 CAD from an active unincorporated sole proprietorship business operated through a permanent establishment in British Columbia, and $70,000 CAD from online investments not allocated to any province. Under ITA subsection 120(1), how is Ethan's provincial and federal surtax liability calculated?
Ethan 在 2026 税年依 ITA s.250(1)(a) 属于视同居民,年内在加逗留 200 天且无重大居住联系。2026 年他的总所得为 $100,000 加元,其中 $30,000 加元来自通过 BC 常设机构经营的未成立公司的独资生意,$70,000 加元来自不分配到任何省的网络投资。根据《所得税法》第 120(1) 条,他的省税与联邦附加税怎么算?
a Ethan must pay BC provincial tax on the entire $100,000 CAD because earning any business income in a province treats his total income as provincial. ✗ 错误。视同居民仅对在省内赚取的所得缴纳该省省税,未分配至省内的所得不交省税。 Incorrect. A deemed resident pays provincial tax only on income earned in that province, and income not allocated to the province bears no provincial tax.
b Ethan is exempt from all provincial tax and pays a 48% federal surtax on his total basic federal tax across the entire $100,000 CAD. ✗ 错误。忽视了 ITA s.120(1) 的比例分摊机制,误以为视同居民的一切所得都一刀切适用 48% 附加税。 Incorrect. This ignores the proportional allocation mechanism of ITA s.120(1) and wrongly assumes the 48% surtax applies across the board to all income of a deemed resident.
c BC tax on the $30,000 earned in BC; the 48% surtax applies only to the share of federal tax for the other $70,000. ✓ 正确。s.120(1) 的附加税按比例算:附加税 = 48% × 联邦应付税 ×(非省内所得 ÷ 全部所得)。在 BC 赚的 30,000 元经营所得照常交 BC 省税,剩下 70,000 元对应的那 70% 联邦税才加征 48%。 Correct. The surtax under s.120(1) is computed proportionally: surtax = 48% x federal tax payable x (income not in a province / total income). The $30,000 of business income earned in BC bears BC tax as usual, and the 48% is added only to the 70% of federal tax that corresponds to the remaining $70,000.
d Ethan pays 48% surtax on the $30,000 CAD business income and pays standard BC provincial tax on the $70,000 CAD investment income. ✗ 错误。方向完全颠倒,省内所得交省税,非省内所得才交 48% 附加税。 Incorrect. The direction is completely reversed: income in the province bears provincial tax, and only income outside the province bears the 48% surtax.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :c
五、历史变革:这套判定是怎么变成今天这样的 本节回答 This section answers 一九九八年视同非居民规则扩大到个人 Know that in 1998 the deemed non-resident rule was extended to individuals
1946 年:法院填上了法律的空白。 ITA 至今没有定义「居民」,Thomson 案给出的「日常生活方式安顿在哪里」标准用到今天,八十年未被推翻。这是本页所有内容里最老、也最稳的一块地基。
1998 年 2 月 24 日:视同非居民从公司扩到个人。 在这一天之前,ITA s.250(5) 只适用于公司。也就是说,协定仲裁把个人判给对方国家,在加拿大国内法上并不当然使他停止成为加拿大居民 ;那之后才有了今天这条「协定赢了就真的不是居民、视同处置与预扣全套适用」的规则。CRA 的解释件里至今留着一条祖父条款:1998-02-24 当天已处于该状态并持续维持至今的个人,不适用 s.250(5)(CRA )。这条几乎不会遇到,但它解释了为什么老资料里对这个问题的说法与现在不同。
2013 年与 2015 年:解释件换代后就没再动过。 CRA 的居民身份解释件 2013 年取代了更老的一份说明,2015 年 11 月 26 日做了最后一次修订,至今十一年未改 (CRA )。所以判定机制这一层是长青内容;会过期的只有它牵连到的金额。
2026 年 7 月:一个与身份直接挂钩的福利改了名并增了额。 原货劳税抵免更名为「加拿大日用品补贴」,同时增额 25%,成人上限从 2025 年的 349 元提到 445 元 。考试口径那一版通篇用的是旧名字。 这条对居民身份页的意义在于:这项抵免视同居民有资格申请、非居民没有,所以它是三档身份之间又一处实打实的差额。
2026 税年:最低税阶率降到 14%。 非退还抵免的换算率等于最低税阶率,所以这次降税同时把所有抵免的实际价值同步压低了一截。对部分年度居民与非居民尤其要留意:他们的抵免本来就要按天数或按 90% 规则打折,再叠一层换算率下调,实际到手的抵免比 2024 税年的考试口径算例要少。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
Prior to February 24, 1998, ITA subsection 250(5) (the statutory deemed non-resident rule) applied exclusively to corporations. What major tax consequence occurred when Parliament amended ITA s.250(5) on February 24, 1998 to include individuals who are determined to be residents of another country under a tax treaty tie-breaker rule?
在 1998 年 2 月 24 日之前,《所得税法》第 250(5) 条(成文法视同非居民规则)仅适用于公司。当加拿大国会于 1998 年 2 月 24 日修订 ITA s.250(5) 将依据税收协定仲裁规则被判定为另一国居民的个人纳入其中时,产生了何种重大税务后果?
a Treaty-resident individuals became deemed non-residents for all purposes, triggering departure tax and Part XIII withholding. ✓ 正确。根据讲义第五部分,在 1998 年 2 月 24 日前,s.250(5) 仅适用于公司,协定仲裁将个人判给对方国并不当然使其丧失加拿大国内法居民身份。1998-02-24 修订后,个人的协定仲裁结果全面延伸至国内法,个人被视同非居民且效力为“适用于本法全部条文”(for all purposes of the Act),从而立即触发离境税(视同处置)及 Part XIII 预扣税机制。 Correct. Under part five of the lecture, before February 24, 1998 s.250(5) applied only to corporations, and a treaty tie-breaker awarding an individual to the other state did not necessarily cause the person to lose Canadian domestic residence. After the amendment of February 24, 1998, the result of an individual's treaty tie-breaker extends fully to domestic law: the individual is deemed non-resident with an effect "for all purposes of the Act", which immediately triggers the departure tax (deemed disposition) and the Part XIII withholding mechanism.
b Individuals were permanently exempted from departure tax upon ceasing Canadian residency if they relocated to a treaty jurisdiction. ✗ 错误。1998 年的修订不是豁免离境税,而是明确并全面触发视同处置(离境税)。 Incorrect. The 1998 amendment did not grant an exemption from departure tax. It expressly and fully triggered the deemed disposition (departure tax).
c Dual residents became eligible to file Canadian returns as full-year residents while claiming an automatic 48% surtax refund. ✗ 错误。视同非居民后果与非居民相同,丧失加拿大居民身份,绝不能申报全年度居民。 Incorrect. The consequences of deemed non-residence are the same as for a non-resident: Canadian resident status is lost, and the person can never file as a full-year resident.
d CRA lost the legal authority to apply Part XIII withholding tax to foreign residents who owned real estate in Canada. ✗ 错误。Part XIII 预扣税正是对视同非居民与非居民全面适用的机制。 Incorrect. Part XIII withholding tax is precisely the mechanism applied in full to deemed non-residents and non-residents.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :a
六、案例 本节回答 This section answers 私营外派与政府雇员外派两类视同与离境差异 Distinguish the deemed resident and departure differences between private-sector and government employees posted abroad
案例一 · 温哥华的访问学者:住校方公寓、家人在境外(人物与数字均为示例)
李博士 2026 年 2 月来温哥华某大学做八个月访问研究,学校提供一套公寓,他开了本地账户收工资,妻儿留在母国,母国与加拿大有生效的税收协定。他 2026 年在加拿大境内约 250 天。
第一句 :他有住所吗?校方提供、可供他随时居住的公寓,属于「可供本人居住的住所」——有重大居住联系 。判定停在这里:他是事实居民 (2026 年 2 月起的部分年度居民)。
注意判定并没有走到 183 天那一步。 如果按「先数 250 天」的错误顺序,他会被判成视同居民,后果是不属于任何省、拿不到任何卑诗省抵免、还要交 48% 附加税。
第四、五句要不要问? 要——他妻儿在母国、多半仍被母国认定为其居民,于是他是双重居民,需要用协定第四条仲裁。若仲裁判给母国,ITA s.250(5) 生效,他从头就是视同非居民 ,只就加拿大来源的受雇所得交 Part I 税。同一个人,三种可能的结局,取决于走到了哪一步。 仲裁怎么走见 xb-01-treaty-tiebreaker。
案例二 · 一条边界,两个方向的通勤者(人物与数字均为示例)
方向 A:住素里,每天开车去美国上班。 他的家、配偶、孩子都在素里——重大居住联系齐全,事实居民 ,全球收入(含美国工资)都要报进加拿大 T1,交联邦税与卑诗省税,再用境外税收抵免消化美方已交的税。他在美国的天数会不会让美方也认他是居民,是另一套判断,见跨境页。
方向 B:住美国,每天开车来加拿大上班,一年跨境 230 次。 他在加拿大没有 住所、配偶、受养人——不是事实居民。逗留天数呢?通勤日一天都不算 (CRA(论坛解读) ),所以他的逗留天数是零,走不到 183 天。结论:非居民 。他在加拿大的工资走 Part I 税,用赚取该所得的那个省的税包申报;非退还抵免要过 90% 那道关(CRA(论坛解读) )。
同一条边界、同一种往返频率,两个方向的结论完全相反 ,因为判据从来不是「你跨了多少次境」,而是「你的生活重心与临时居所在哪一边」。
案例三 · 派驻无协定国的两个人(人物与数字均为示例)
同一年,两个卑诗省居民被派往同一个与加拿大没有 税收协定的国家工作三年,都卖掉了房子、配偶随行、切断了全部居住联系。
张女士是私营企业外派。 她不是事实居民(联系已断),不是视同居民(不属于那六类职务,且不在加拿大逗留),结论是非居民 。离境当年是部分年度居民,要按离境日做视同处置并交离境税;离境时按T1161先剔除排除项,余下财产市值合计超过 25,000 元的还要交离境人财产清单(CRA(论坛解读) )。此后她只就加拿大来源收入纳税。
王先生是联邦政府雇员,派驻前是加拿大居民。 他落进 ITA s.250(1)(c),是视同居民 ——即使他和张女士做了完全一样的切断动作。后果:全年全球收入照报,能用全部联邦非退还抵免与联邦可退还抵免,一般对非省内所得交联邦附加税;是否涉及省内营业所得、魁省视同居民及福利资格,逐项另核,不能把雇员身份视作所有福利的自动资格(CRA(论坛解读) )。如果他有一个随行的成年子女,那个子女要看收入 :净全球收入不超过当年联邦基本个人额(16,452 加元(2026 税年;已生效;官方公布值))的,也被视同居民;超过的,另行判断(CRA )。
这两个人的差别不在他们做了什么,而在他们受雇于谁。 这正是特殊职务类视同居民的设计意图:国家不希望自己派出去的人因为派出这件事而脱离本国税网。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
In 2026, two Canadian residents relocated to a foreign country with which Canada has no tax treaty. Both severed all residential ties (sold homes, moved spouses). Ms. Zhang is a private-sector software engineer, while Mr. Wong is a career civil servant employed by the federal government who was a Canadian resident prior to posting. How do their residency classifications and departure obligations differ under the lecture's analysis?
2026 年,两位加拿大居民被派往同一个与加拿大没有税收协定的国家工作。两人均彻底切断了加拿大居住联系(卖掉自住房、配偶随行)。张女士是私营企业软件工程师,而王先生是联邦政府职业雇员(外派前为加拿大居民)。根据讲义案例三的分析,两人的税务居民身份定性及离境申报义务有何根本差异?
a Both individuals remain factual full-year residents because relocating to a non-treaty country prohibits anyone from relinquishing Canadian tax residency. ✗ 错误。加拿大税法允许切断联系成为非居民,无论目标国是否有协定。 Incorrect. Canadian tax law allows a person to sever ties and become a non-resident whether or not the destination country has a treaty.
b Ms. Zhang becomes a non-resident with departure-year rules, while Mr. Wong is a deemed resident under s.250(1)(c). ✓ 正确。根据讲义案例三分析,张女士受雇于私营企业且联系已断,不属于法定特殊职务,被定性为非居民(离境当年为部分年度居民,面临视同处置离境税与可能提交 T1161 的义务);而王先生受雇于联邦政府且派出前为居民,落入 ITA s.250(1)(c) 特殊职务视同居民,全年就全球收入纳税并按比例缴纳 48% 联邦附加税。差别在于雇主身份。 Correct. Under the analysis of case three in the lecture, Ms. Zhang works for a private company and her ties have been cut. She is not in a special statutory role and is characterized as a non-resident (a part-year resident in the year of departure, facing a deemed disposition departure tax and a possible T1161 filing duty). Mr. Wong works for the federal government and was resident before being sent, so he falls into the special role deemed resident rule in ITA s.250(1)(c). He is taxed on worldwide income for the whole year and pays the 48% federal surtax proportionally. The difference is the identity of the employer.
c Ms. Zhang is a deemed resident under the 183-day rule, while Mr. Wong is deemed a non-resident under ITA s.250(5). ✗ 错误。张女士不在加拿大逗留,不适用 183 天;目标国为无协定国,王先生亦不适用 s.250(5)。 Incorrect. Ms. Zhang does not sojourn in Canada, so the 183-day rule does not apply, and since the destination country has no treaty, s.250(5) does not apply to Mr. Wong either.
d Both individuals are treated as deemed non-residents eligible for an automatic 50% reduction in federal basic tax. ✗ 错误。无协定国不存在条约视同非居民,且税法不存在所谓 50% 基础税减免。 Incorrect. A country with no treaty has no treaty-based deemed non-residence, and the tax law has no such thing as an automatic 50% reduction of basic tax.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :b
七、常见错报与自查清单 本节回答 This section answers 长期离境与居住联系未断的错判陷阱 Recognize the trap of misjudging a long absence as ties being cut 本章考题 5 Question 5
拿护照或枫叶卡当税务居民的判据。 识别:只要你的理由里出现「我是公民 / 我有永久居民身份 / 我只是持临时签证」,就是拿移民身份答税务问题。移民身份决定你能不能住、能不能工作,不决定你的纳税范围。反过来也一样——从没拿过枫叶卡的人,只要在加拿大安家落户,照样是税务居民。
以为出国就自动变成非居民,或者相信「离开两年就自动是非居民」。 识别:任何一条以「多长时间」为唯一条件的规则都是假的。CRA 引述的法院倾向很明确:长期离境本身不足以摆脱居民身份;关键是有没有把居住联系切断。
先数 183 天,再看联系。 识别:你的第一个动作是打开日历数天数。正确的第一个动作是问「我在加拿大有没有住所、配偶、受养人」。顺序错了,留学生、长期访问学者、临时工这三类最容易被整批算错。
把次要联系当成可以数的清单,凑够六项就定性。 识别:你在心里列 1、2、3。现行官方口径是「合起来看、权重不等」,没有任何数量门槛;考试口径那一版的六项门槛只在答那一版的卷子时用。
把「视同居民」当成省钱路径。 识别:你算出来的结论是「不用交省税,所以更划算」。视同居民是通常不按某省年末事实居民处理(省内所得及魁省例外另核)——省税换成了 48% 的联邦附加税,而省级基本个人额与全部省级抵免、省级福利同时消失。
把 Part XIII 预扣当成可以报税退回来的税。 识别:你打算「先让它扣着,报税时再要回来」。这笔税是终局的,只有租金与某些退休金能通过特定选择性通道回收,其余扣走即止。
离境日按「三个日期取最晚」的通则算,漏了回原居国的例外。 识别:当事人来加拿大之前本来就是那个国家的居民、现在是回去重建原居。这种情形以本人离境当日 为准,配偶留下卖房或让孩子读完学年都不推迟这个日期(CRA )。用通则会把离境日推迟数月,连带把视同处置日与全球收入截止日一起算错。
以为 NR73 或 NR74 是必须交的表。 识别:你在问「我什么时候要交这张表」。正确的问题是「这一年的事实清楚不清楚、值不值得花时间申请一份意见」。事实清楚的,直接按判断申报并留好证据。
节末检索小测 · 先别往回翻,凭记忆作答 Quick recall check: answer from memory before scrolling back
Arthur, an engineer, relocated overseas for an employment assignment in 2024 and lived outside Canada throughout 2025 and 2026. However, Arthur kept his fully furnished Canadian home vacant and available for his immediate use, and maintained his primary Canadian bank accounts. Arthur believes that 'living outside Canada continuously for over two years automatically establishes non-resident status.' How does Canadian tax law evaluate Arthur's position?
工程师 Arthur 于 2024 年赴海外工作,并在 2025 和 2026 全年均居住在加拿大境外。然而,Arthur 在加拿大保留了一套设施齐全且空置、可供其随时使用的自有住房,并保留了主要的加拿大银行账户。Arthur 认为“在加拿大境外连续生活超过两年就自动成为非居民”。加拿大税法应如何评价 Arthur 的观点?
a Arthur is correct because ITA s.250 provides an irrebuttable presumption that any taxpayer absent from Canada for more than 730 consecutive days becomes a non-resident. ✗ 错误。税法根本没有“离境满两年自动变非居民”的规定,这是讲义第七部分列明的常见错报陷阱第 2 条。 Incorrect. The law has no provision that someone who has been away for two years automatically becomes a non-resident. This is common misreporting trap number 2 listed in part seven of the lecture.
b He is wrong: absence alone does not end residency, and his available home keeps him a factual resident. ✓ 正确。根据 CRA Folio S5-F1-C1 及讲义第七部分,法院判决的强烈倾向是把离境(哪怕是长期离境)视为不足以摆脱加拿大税务居民身份。Arthur 在加拿大保留了随时可供居住的住所(重大居住联系),未切断生活重心,无论出国多久依然是加拿大的事实居民(factual resident),必须就全球收入申报纳税。 Correct. Under CRA Folio S5-F1-C1 and part seven of the lecture, the strong tendency of the court decisions is to treat absence, even long absence, as insufficient to shed Canadian tax residency. Arthur kept a home in Canada available for living at any time (a significant residential tie) and did not cut the center of his life, so however long he is abroad he remains a Canadian factual resident and must report and pay tax on worldwide income.
c Arthur becomes a deemed resident subject to 48% federal surtax because being outside Canada for two years shifts factual residents into the deemed category. ✗ 错误。长期离境且保留住所者仍是事实居民,非视同居民;只有逗留满 183 天且无重大联系者才走 s.250(1)(a)。 Incorrect. A person who is away for a long time and keeps a home is still a factual resident, not a deemed resident. Only someone who sojourns 183 days with no significant ties follows s.250(1)(a).
d Arthur becomes a non-resident automatically, but must forfeit 25% of the market value of his Canadian home to the receiver general. ✗ 错误。保留重大联系即为居民,且税法亦无没收 25% 房产价值的惩罚。 Incorrect. Keeping significant ties means the person is a resident, and the law has no penalty confiscating 25% of the value of the home.
看答案与每个选项的解析 Show the answer and why each option is right or wrong 答案 Answer :b
来源
法条(现行合订本,Act current to 2026-06-21):s.250(1)/(2)/(3)/(5) 事实居民、视同居民、视同非居民(加拿大联邦法规库(论坛解读) )· s.120(1) 联邦附加税比例公式(加拿大联邦法规库 )· s.212(1) 非居民预扣法定税率(加拿大联邦法规库 )· s.116(4)/(5) 处置应税加拿大财产的清税证明与买方代扣。
CRA 现行解释件与页面:Folio S5-F1-C1 ¶1.5–1.16 Thomson 标准与三层居住联系(CRA )· ¶1.22–1.28 何时成为非居民/居民、离境日回原居国例外(CRA )· ¶1.30–1.38 视同居民的省税后果与 s.250(5)(CRA )· 视同居民专页与 183 天口径(CRA(论坛解读) )· 事实居民(境外)专页(CRA(论坛解读) )· 非居民专页、Part XIII 与 Part I(CRA(论坛解读) )· 居民身份交互判定工具(CRA )· NR73/NR74 表格页(CRA(论坛解读) )· 国际学生专页(CRA(论坛解读) )· 政府雇员专页、受养子女门槛历年值(CRA )· 12 月 31 日居住省专页(CRA )。
年度数字:联邦基本个人额上下限、非退还抵免换算率、日用品补贴、儿童福利基础额(CRA(1 、2 、3 ))· 卑诗省基本个人额与最低税阶率(CRA 、BC 省政府 )· 境外资产申报表与离境人财产清单门槛(加拿大联邦法规库(论坛解读) 、CRA(1 、2(论坛解读) ))。
术语双语表
本站依据官方原文自撰 · 出处见正文链接