核实日期:2026-10-30|本页税表口径:2026 税年(2027 年 2–4 月申报);本页福利口径:2026 年 7 月至 2027 年 6 月福利年,依据 2025 税年报表。两套年份不一样,这正是本页要讲清的第一件事。年度数字总表另见 加拿大报税会变的数字:2026 税年总表与它们各自的定值机制(Federal Tax Numbers 2026)。
前面九页讲的抵免,绝大多数是「非退还」的:算到应缴税额为零就停,剩下的作废。这一页讲的是另外两类钱——退还性抵免(算到零还继续退,落在 T1 第六步的 line 45200、45300、45350、45700)与根本不出现在税表上的福利(加拿大儿童福利金、加拿大杂货与必需品福利、加拿大残障福利、加拿大牙科保健计划)。它们的共同点是:都由报税表触发,都按「调整后家庭净收入」递减,都按「福利年」而不是税年运行。家里有孩子或有残障成员的,最想知道的是每月那笔钱怎么算出来、有没有漏掉哪笔退款,以及政府为什么把福利挂在税表上。下面帮你算出一个具体家庭 2026 年 7 月起每月能拿多少儿童福利金,看清共同监护的两位家长各自能拿多少,也说清不报税会连锁失去哪几笔钱。
一、制度设计与底层逻辑
本节回答This section answers 阐明三层资金分流与夫妻双报自动续期因果链Clarify the three tiers of tax delivery and the causal link between spousal filing and automatic benefit renewal. 本章考题 5Question 5
1.1 一张表上的三层钱:抵到零、退现金、不上表
T1 报表从第五步走到第六步,钱的性质换了两次,读者最容易在这里丢钱。
第一层是非退还抵免(line 30000–35000 那一大片,见 非退还抵免总表:抵免率从 15% 掉到 14% 之后,每一格该怎么算(2026 税年))。它们的作用是把应缴税额往下压,压到零为止;一个应缴税额本来就是零的低收入者,多申报一项非退还抵免,退款一分不会多。
第二层是退还性抵免,写在第六步。它们和源头扣缴的税款站在同一侧:先算出你欠多少税,再把已经交的钱和这些退还性抵免一起减掉,结果是负数就退给你。2026 税年 T1 上属于这一层、与多数家庭相关的主要是四行(另有 line 46900 合格教师学习用品抵免等少数专项退还性抵免,本页不展开):line 45200 退还性医疗费用补助(机制见 医疗费用与慈善捐赠:两笔最容易算少的抵免——任意 12 个月怎么选、门槛为什么是取小、捐赠费率怎么跟着降税走(Medical Expenses & Charitable Donations))、line 45300 加拿大工作福利、line 45350 加拿大培训抵免、line 45700 雇员与合伙人 GST/HST 退税。另有 line 43700 源头扣缴与 line 47600 分期已缴款——那两笔不是抵免,是你自己已经交出去的钱,但在第六步里和退还性抵免混排在一起,所以一并讲。
第三层根本不在税表上。 加拿大儿童福利金 (Canada Child Benefit, CCB)、加拿大杂货与必需品福利 (Canada Groceries and Essentials Benefit, CGEB)、加拿大残障福利 (Canada Disability Benefit, CDB)、加拿大牙科保健计划 (Canadian Dental Care Plan, CDCP),这四项都不填在 T1 的任何一行,也不计入任何人的收入。它们的钱按月或按季直接打进银行账户,报税表在这里扮演「资格审核材料」的角色,而不只是「申报表」。
⚠️
「我的退税单上没有儿童福利金,是不是漏了」
不是。CCB 与 CGEB 从来不出现在退税单上——它们不通过报税结算,而是另起一条按月/按季发放的管道。混淆这两条管道,会让人误以为福利没到账而反复致电,也会让人误以为「只要退税拿到了,福利自然也拿到了」。真正的检查点是评税通知书之后另发的福利通知书(benefit notice),上面写着年度总额与分期日程。
1.2 政府为什么把福利挂在税表上
这套设计不是行政偷懒,而是三个约束下的最优解。
第一,收入要有统一口径。 任何一项按收入定向的福利都必须回答「你有多少钱」。全国唯一一个已经存在、每年更新一次、且有法定核查权支撑的收入尺度,就是报税表上的净收入(line 23600)。另建一套申报体系意味着另建一套核查体系,成本远高于复用税务系统。
第二,福利要能自动续期。 只要每年报税,福利就自动重算、自动续发,不需要受益人做任何动作。代价是反过来也成立:不报税,福利就自动停发,而且是无声的——不会有人打电话通知你。
第三,退还性抵免解决的是「零税额者拿不到抵免」这个死结。 一项设计给低收入劳动者的鼓励,如果做成非退还抵免,恰恰对最需要的人无效(他们本来就不交税)。所以加拿大工作福利从 2007 年的工作收入税收福利 (Working Income Tax Benefit) 起就被设计成退还性的:它不是减税,是通过税表发出去的转移支付。
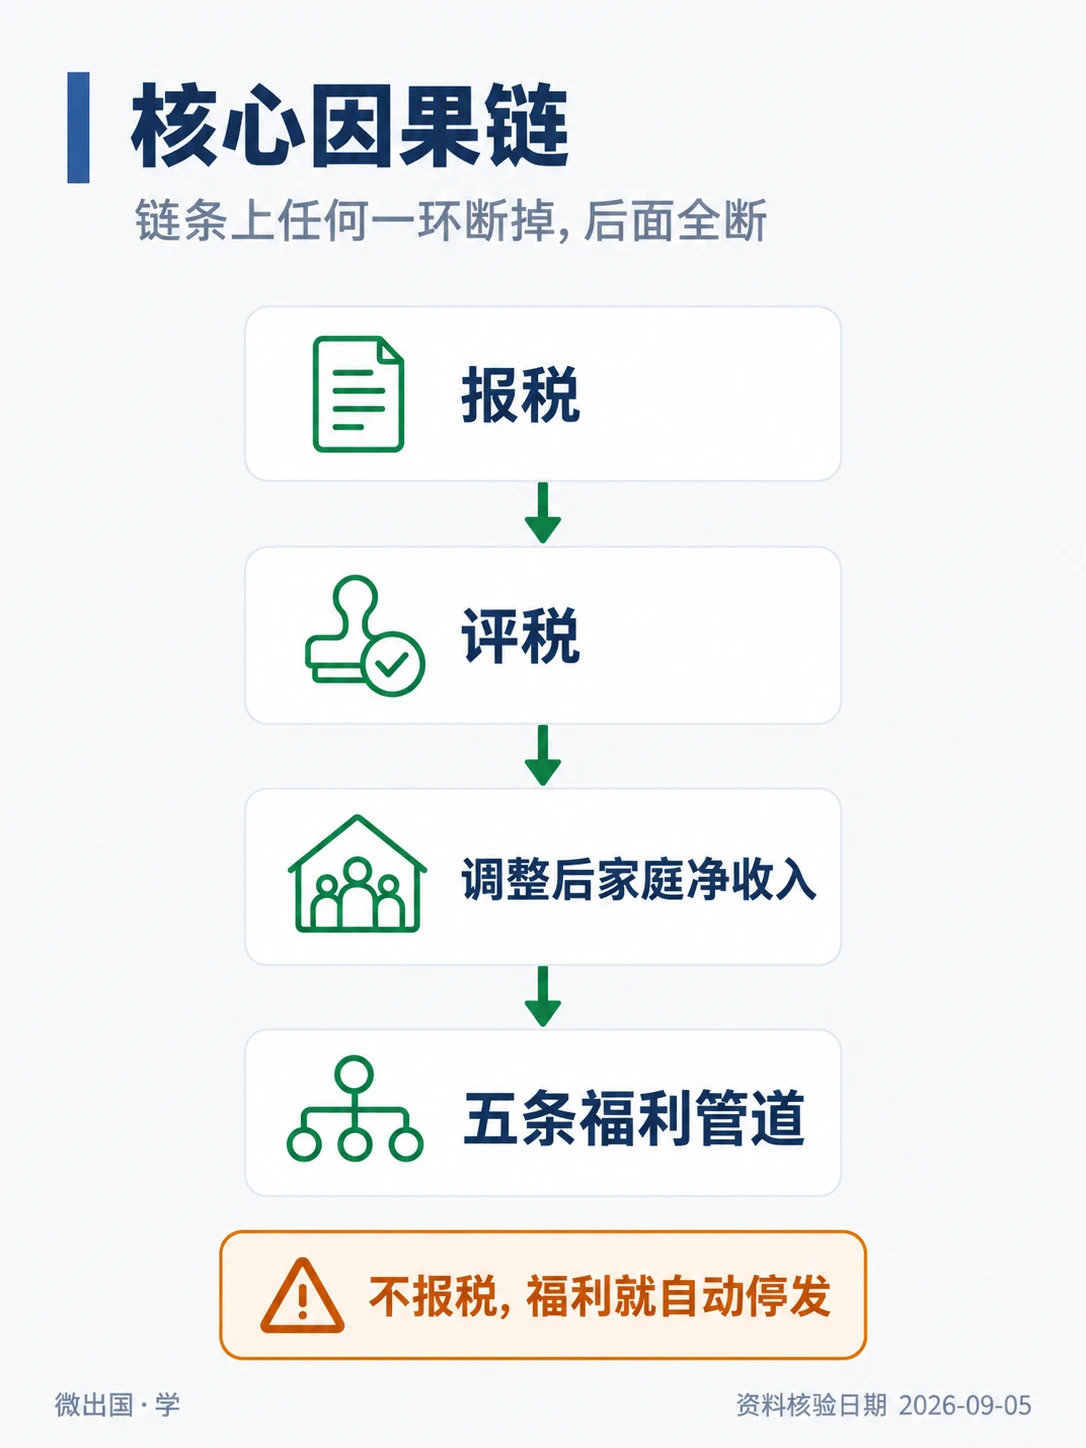
于是有了本页的核心因果链,也是最值得记住的一句话:报税 → 评税 → 调整后家庭净收入 → 五条福利管道。链条上任何一环断掉,后面全断。夫妻双方只有一方报税,另一方的净收入无从确认,CCB 与 CGEB 一样会停。
1.3 递减:三个杠杆决定一笔福利的形状
每一项按收入定向的福利,形状都由同样的三个杠杆决定,读懂这三个杠杆,就不必背任何一条具体公式。
杠杆一是起点(threshold):收入低于它拿满额。杠杆二是比率(reduction rate):超过起点后每多挣一元扣多少。杠杆三是豁免额(exemption):某些收入在算递减基数时先剔除。
三个杠杆里最容易被忽视的是比率,因为它是隐形的边际税率。一个两孩家庭,调整后家庭净收入刚过第一道门槛时,儿童福利金按 13.5% 递减;如果同时还在 CGEB 的递减区间(5%),那么这个家庭每多挣 100 元,除了要交联邦与省的所得税,还要额外损失 18.5 元的福利。福利递减叠加所得税,构成了低到中等收入家庭真实的有效边际税率,它往往比高收入者的名义税率还高。这个现象在政策文献里叫「福利墙」(welfare wall),也是「涨薪之后到手反而没多多少」的真实原因之一。
加拿大工作福利允许在调整后家庭净收入的计算中扣除次要收入者的部分工作收入。法定未指数化基值为 $14,000,2026 税年执行上限为 16,714 元(CRA、加拿大联邦法规库(论坛解读))。这降低了第二位家庭成员工作时福利立即递减的影响。加拿大残障福利也有工作收入豁免,但属于另一套制度:2026年7月至2027年6月单身上限 10,210 元、夫妻合计上限 14,294 元,依据2025税年收入(ESDC)。
1.4 错报的法律后果:多领的钱要还,而且从福利里扣
福利多领 (overpayment) 不是刑事问题,但清收方式很硬:CRA 会扣住此后的全部福利与退税,直到欠款还清,并且可以跨项目抵扣——欠了 CGEB 的钱,可以从儿童福利金或退税里扣(CRA)。常见的多领来源不是骗领,而是三类没有及时告知的变化:婚姻状况改变、孩子不再与你同住、本人或家庭成员离境成为非居民。
二、2026 税年现行规则与数字
本节回答This section answers 解析2026CGEB更名增额与CWB门槛数字Analyze 2026 CGEB renaming and 25% increase alongside CWB statutory threshold numbers. 本章考题 1Question 1 本章考题 2Question 2 本章考题 3Question 3 本章考题 4Question 4
2.1 第六步这六行各是什么
| 行号 | 名称 | 性质 | 一句话 |
|---|---|---|---|
| line 43700 | 已扣缴所得税 | 已缴款 | T4/T4A/T5 等各类税单上代扣的税,全部汇总在这里 |
| line 45200 | 退还性医疗费用补助 | 退还性抵免 | 2026 税年上限 1,534 元,给医疗支出高的在职低收入者(见 医疗费用与慈善捐赠:两笔最容易算少的抵免——任意 12 个月怎么选、门槛为什么是取小、捐赠费率怎么跟着降税走(Medical Expenses & Charitable Donations)) |
| line 45300 | 加拿大工作福利 (CWB) | 退还性抵免 | 走附表 6 计算,2026 税年单身上限 1,665 元、家庭 2,869 元 |
| line 45350 | 加拿大培训抵免 (CTC) | 退还性抵免 | 走附表 11 计算,等于培训额度与学费一半的较小者 |
| line 45700 | 雇员与合伙人 GST/HST 退税 | 退还性抵免 | 已在 line 21200/22900 扣除过的含税支出,退回其中的销售税 |
| line 47600 | 分期已缴税款 | 已缴款 | 全年按季自缴的税,漏填等于自愿多交一次 |
ℹ️
「退还性」这三个字最容易判错
判断一项抵免是不是退还性的,唯一标准是:应缴税额已经为零时,它还能不能给你带来现金。line 45200、45300、45350、45700 四行能,line 30000–35000 那一大片不能。医疗费用是唯一一项在两边都有落点的支出——同一笔医疗费既进非退还的 line 33099/33199,也可以再单独跑一遍 line 45200 的工作表,两者不是二选一。
2.2 加拿大工作福利:三个比率写死,三个金额每年涨
加拿大工作福利 (Canada Workers Benefit, CWB) 用附表 6 (Schedule 6) 计算,结果填 line 45300。它是本页机制最完整的一项:既有相位增(收入太低反而拿不满),又有递减(收入高了逐步归零),还有残障补充与预付制度。
资格三道门(CRA(论坛解读)):年末满 19 岁,或与配偶/普通法伴侣/子女同住;有工作收入;调整后净收入低于本省的归零线。有一道排除条款特别容易踩:全年在指定教育机构全日制就读超过 13 周即不合格,除非年末有合格受抚养人——所以一个暑期打工的全日制大学生通常拿不到,而一个带着孩子读书的单亲家长可以。
计算的两段(法定公式见 加拿大联邦法规库(论坛解读)):
第一段是相位增。基本额=法定上限与「工作收入超过 3,000 元部分的 27%」两者取小。3,000 元这个起征线是立法值、不指数化,多年未变;27% 这个比率同样写在法条里,不随年份变。含义是:一个全年工作收入只有 3,000 元的人拿不到任何工作福利,收入从 3,000 元往上涨,每多挣 1 元先拿 0.27 元的福利,直到拿满上限。
第二段是递减。基本额按调整后净收入(单身)或调整后家庭净收入(有配偶或合格受抚养人)超过起点部分的 15% 扣减。这个 15% 同样是立法值。用官方公布的三个数可以直接验算:2025 税年单身上限 1,633 元、递减起点 26,855 元、归零点 37,742 元,(37,742 − 26,855 元) × 15% = 1,633.05,与上限吻合(CRA)。
| CWB 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 基本额上限 · 单身无子女 | 1,590 元 | 1,633 元 | 1,665 元 | 已生效(CRA) |
| 基本额上限 · 家庭 | 2,739 元 | 2,813 元 | 2,869 元 | 已生效(CRA) |
| 残障补充上限 | 821 元 | 843 元 | 860 元 | 已生效(CRA) |
| 递减起点 · 单身 | 26,149 元 | 26,855 元 | 27,392 元 | 已生效 |
| 最低工作收入起征线 | 3,000 元 | 3,000 元 | 3,000 元 | 已生效(立法值,不指数化) |
| 相位增比率/递减比率 | 27% / 15% | 27% / 15% | 27% / 15% | 已生效(长青,法条 s.122.7) |
残障补充另走附表 6 的第三步,条件是本人有获批的残障税收抵免证明,且工作收入超过 1,150 元(同样是不指数化的立法值)。夫妻双方都有残障证明时,只有一人申报基本额,但两人各自用一张单独的附表 6 申报自己的残障补充。
预付:ACWB。 上一年拿到过工作福利的人,CRA 会自动按上一年金额的 50% 分三期预发(通常为 7 月、10 月、次年 1 月;具体到账日查 CRA 当年福利日历,旧页面的月日不能当成每年固定日期),叫加拿大工作福利预付款 (Advanced Canada Workers Benefit, ACWB),不需要申请(CRA)。预付款不是收入、不课税,但要在附表 6 的第四步里如实填报冲抵;即使当年因为收入上涨而完全不再符合资格,已发的预付款也不必退回,只是当年 line 45300 会算成零。
🔧
三个省不按联邦通则算
艾伯塔、魁北克、努纳武特与联邦签了重配协议 (reconfiguration agreement),金额与门槛自成一套(CRA(论坛解读))。2025 税年的归零线可以看出差距有多大:单身无子女在联邦通则下是 37,742 元,在努纳武特是 67,367 元,在魁北克只有 33,230.35 元。这三省的居民估算工作福利时,套联邦数字必错。
2.3 加拿大培训抵免:额度是靠报税攒出来的
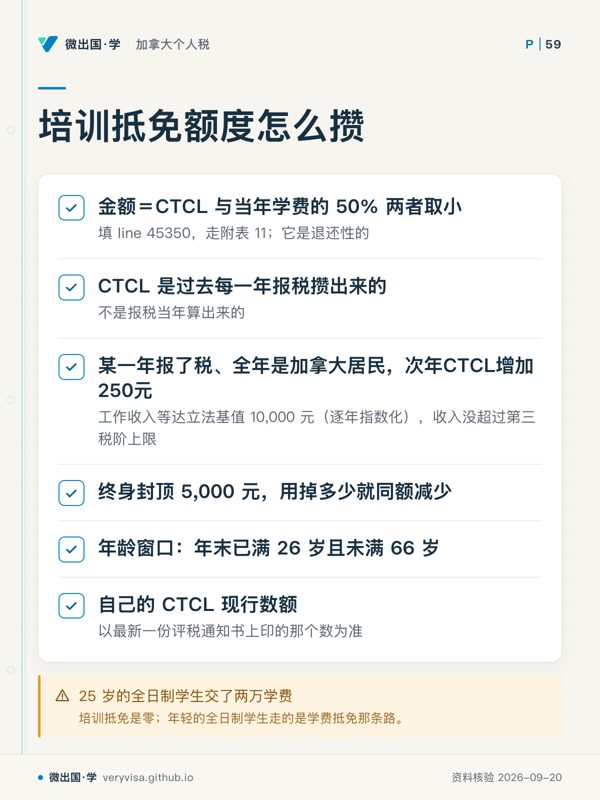
加拿大培训抵免 (Canada Training Credit, CTC) 填 line 45350,走附表 11 计算,金额=培训额度 (Canada training credit limit, CTCL) 与当年学费的 50% 两者取小(CRA)。它是退还性的:超过应缴税额的部分退现金。
真正需要讲清的是 CTCL 从哪里来。它不是报税当年算出来的,而是过去每一年报税攒出来的(法定规则见 加拿大联邦法规库):某一年报了税、全年是加拿大居民、该年工作收入等合计达到立法基值 10,000 元(逐年指数化)、且该年收入没超过第三税阶的上限,那么次年的 CTCL 就增加 250 元,终身封顶 5,000 元。年龄窗口是年末已满 26 岁且未满 66 岁——26 岁以下的人攒不到,66 岁及以上的人也不再累积。用掉多少,CTCL 就同额减少。
⚠️
25 岁的全日制学生交了两万学费,培训抵免是零
这是本节最反直觉的一格。培训抵免不是给「在读学生」的,是给「在职中年人回炉再培训」的:年龄窗口从 26 岁开始、累积条件要求上一年有相当规模的工作收入。年轻的全日制学生走的是另一条路——学费抵免(非退还,可结转与转让,见 学生报税:为什么零收入也要报、学费抵免的转移与结转怎么选最优(Students & Income Tax))。两条路径的凭据都在附表 11 上,同一张表分两段,很容易看串。
现行门槛值的一个诚实提醒:CRA 的逐行页在核实日仍标 2025 税年(CRA),2026 税年那一版要到 2027 年初才上线;法条里的 10,000 元是基值、逐年指数化。所以你自己账户上的 CTCL 现行数额,以最新一份评税通知书上印的那个数为准,不要用任何一年的公开数字倒推。
2.4 line 45700 与 line 47600:两笔最容易漏填的钱
line 45700 是跟着扣除走的退税。 只有先在 line 21200(工会与专业会费)或 line 22900(其他就业支出)扣除过含销售税的支出,或者作为合伙人在 13499–14300 各行报过份额,才谈得上退回其中的 GST/HST,用表格 GST370 计算(CRA)。两个附加条件:雇主必须是 GST/HST 登记人且不是上市金融机构。有一条时间差必须记住:收到的这笔退税,要计入收到那一年的 line 10400 其他就业收入——申报年与计入年通常差一年,第二年漏掉它就是漏报收入。
line 47600 填全年分期自缴的税款。 CRA 的口径写得很清楚:分期不是预付款,而是在挣这笔收入的当年就该缴的税(CRA(论坛解读))。租金、投资、自雇、部分养老金与多份工作收入的人最容易落入分期义务。对账凭据是 CRA 寄出的分期提醒单 INNS1 或分期汇总单 INNS2,但提醒单上没列到的那一笔也要自己加上去;漏填的直接后果是同一笔税交两遍。
2.5 加拿大儿童福利金:两级门槛、四组比率、共同监护各一半
加拿大儿童福利金 (Canada Child Benefit, CCB) 按月发放,不课税、不填表。金额取决于三件事:孩子的数量、每个孩子的年龄段、以及调整后家庭净收入 (adjusted family net income, AFNI)。AFNI=夫妻双方 line 23600 之和,减去已收到的全民托儿福利 (UCCB) 与注册残障储蓄计划 (RDSP) 收入,再加回这两项的退还额(CRA)。
| CCB 项目 | 2024-07 至 2025-06 福利年 | 2025-07 至 2026-06 福利年(考试口径) | 2026-07 至 2027-06 福利年(现行) | 状态 |
|---|---|---|---|---|
| 每名 6 岁以下儿童上限 | 7,787 元 | 7,997 元 | 8,157 元 | 已生效(CRA) |
| 每名 6 至 17 岁儿童上限 | 6,570 元 | 6,748 元 | 6,883 元 | 已生效(CRA) |
| 第一递减门槛 | 36,502 元 | 37,487 元 | 38,237 元 | 已生效(CRA) |
| 第二递减门槛 | 79,087 元 | 81,222 元 | 82,847 元 | 已生效(CRA) |
| 儿童残障给付 (CDB) 上限 | 3,322 元 | 3,411 元 | 3,480 元 | 已生效(CRA) |
| 依据的税年(基年) | 2023 | 2024 | 2025 | 已生效(CRA) |
这张表的列不是税年,是福利年。 考试口径定稿时讲的是中间那一列(基年 2024),拿它估算 2026 年 7 月起的补助会低估约 2%;更要紧的是别把「2026」理解成 2026 年 1 月起——福利年从 7 月 1 日开始。
递减分两段,两级门槛对所有家庭通用,变的只是比率(CRA):
| 家中合格子女数 | AFNI 在两门槛之间的扣减 | AFNI 超过第二门槛后的扣减 |
|---|---|---|
| 1 名 | 超出第一门槛部分的 7% | 3,123 元 + 超出第二门槛部分的 3.2% |
| 2 名 | 13.5% | 6,022 元 + 5.7% |
| 3 名 | 19% | 8,476 元 + 8% |
| 4 名及以上 | 23% | 10,260 元 + 9.5% |
共同监护 (shared custody) 一律各拿一半。 孩子与两位家长同住时间大致相等、且各自在同住期间承担主要照料责任时,两人各拿如果独自全权监护时能拿到的 50%,且各自按自己的调整后家庭净收入单独计算(CRA)。这条规则有两个硬边:CRA 不接受父母自行约定其他比例,也不接受「让收入低的一方全领」的安排;这一点考试口径只写了「各领一半」,没写明另行约定无效。CGEB 的儿童部分与省级儿童福利沿用同一套一半规则。
儿童残障给付 (Child Disability Benefit, CDB) 是 CCB 的附加项,随同一张支票发放:孩子获批残障税收抵免后自动加发,2026 年 7 月起每名合格儿童最高 3,480 元/年(290 元/月),不需要另行申请(CRA)。注意它与「加拿大残障福利」是两回事,后者见 2.7 节。
✕
只有一方报税,儿童福利金会停发
有配偶或普通法伴侣时,两个人都必须报税,CCB 与 CGEB 才能继续。配偶是非居民且无申报义务的,则由领取方另填表格 CTB9 申报配偶收入。每年最常见的停发原因不是收入超标,而是其中一方没报税——而停发是从下一个福利年开始悄悄发生的。
2.6 加拿大杂货与必需品福利:换了名字,算法没换
2026 年 7 月起,GST/HST 抵免这个名字不存在了:它被改名为加拿大杂货与必需品福利 (Canada Groceries and Essentials Benefit, CGEB),同时增额 25%,为期五年(2026–2031),2027 年起恢复指数化。立法件是 C-19,已于 2026 年 2 月 12 日御准成法。资格与算法完全没变——所以考试口径教的计算方法仍然对,过时的只有名字与金额。最后一期以旧名义发放的款项是 2026 年 4 月 2 日,2026 年 6 月 5 日另发过一次性补足(CRA(论坛解读))。
| CGEB/原 GST/HST 抵免 | 基年 2024(2025-07 起,考试口径) | 基年 2025 的旧口径推算 | 基年 2025(2026-07 起,现行) | 状态 |
|---|---|---|---|---|
| 名称 | GST/HST 抵免 | — | 加拿大杂货与必需品福利 (CGEB) | 已生效(C-19 御准 2026-02-12) |
| 成人上限 | 349 元 | 356 元(假设旧制持续的推算值) | 445 元 | 已生效(CRA) |
| 每名 19 岁以下子女 | 184 元 | 188 元(假设旧制持续的推算值) | 234 元 | 已生效(加拿大联邦法规库) |
| 单身满额 | 533 元 | — | 679 元 | 已生效(CRA) |
| 夫妻满额 | 698 元 | — | 890 元 | 已生效(CRA) |
(两处需要说明:中间那一列是「假如没有这次改革、只按指数化会是多少」的对照,用 2.0% 指数化率推算,不是任何官方公布值;第一列的单身满额 533 元与夫妻满额 698 元,也是按同一套公式(成人额+单身补充、成人额×2)从当年公布的分项值算出来的对照数,官方当年只逐项公布分项值。)
算法只写在法条里,CRA 的现行页已不再公布公式(加拿大联邦法规库):总额=成人 445 元 + 配偶 445 元 + 每名合格子女 234 元;单身且无子女者另有一笔补充,等于 234 元与「收入超过 11,564 元部分的 2%」两者取小;总额再按调整后家庭净收入超过 46,432 元部分的 5% 递减,最后除以 4 按季发放。单身满额 679 元=445+234,夫妻满额 890 元=445×2,与官方页逐字吻合。
发放节奏:每季 5 日发(7 月、10 月、次年 1 月与 4 月);全年总额不足每季 50 元的,7 月一次性付清(CRA)。
ℹ️
满 19 岁那一年该什么时候报税
CGEB 的资格从「满 19 岁之后的第一个发放月」起算。一个 2027 年 3 月满 19 岁的年轻人,即使全年零收入,也应当把 2025 税年的报税表报上去——报了才能赶上 2027 年 4 月那一期,不报就是整整一期白丢。这是「零收入也要报税」最具体的一个理由。
2026 年 6 月 5 日的一次性补发:旧名义下的最后一笔加码
2026 年 6 月 5 日,CRA 以原 GST/HST credit 的名义发过一笔一次性补发 (one-time GST/HST credit top-up),用意是在 7 月改名 CGEB 之前先给一笔即时支持(官方页:https://www.canada.ca/en/revenue-agency/services/child-family-benefits/gst-hst-credit/one-time-top-up.html ,CRA)。
对象:已报 2024 税年、并且 2026 年 1 月有 GST/HST credit 资格的人都能拿到这笔一次性补发;2025 年 7 月一次性领了全年额的人同样有份。夫妻或同居伴侣只由其中一人领取,覆盖两人(CRA)。
金额口径:这笔一次性补发一般等于 2025 年 7 月至 2026 年 6 月那一年度 GST/HST credit 总额的 50%,通常就是 2026 年 1 月那一期的两倍;按 2026 年 1 月的家庭状况与 2024 税年调整后家庭净收入计算,不含省级或地区项目。年内家庭状况变过的,不一定正好是 50%;共同监护的,每位家长拿全额监护时应得额的一半(CRA)。
| 一次性补发上限(按 2026 年 1 月家庭状况) | 无子女 | 1 名子女 | 2 名 | 3 名 | 4 名及以上 |
|---|---|---|---|---|---|
| 单身或单亲 | 267 元 | 441 元 | 533 元 | 625 元 | 717 元 |
| 已婚或同居(只发给一方) | 349 元 | 441 元 | 533 元 | 625 元 | 717 元 |
没收到这笔一次性补发,常见原因有四个:没报 2024 税年;2026 年 1 月没有资格;配偶或同居伴侣已代全家领取;款项被抵扣了欠 CRA 的钱。没报 2024 税年的,即使那一年零收入也应补报,CRA 评税后会追溯发放(CRA)。
2.7 加拿大残障福利:唯一一项要自己申请的
加拿大残障福利 (Canada Disability Benefit, CDB) 是 2025 年新设的免税给付,由加拿大服务部管理而不是 CRA,所以不会自动发放,必须自己申请。前置条件是先有获批的残障税收抵免证明(表格 T2201),资格链条是:T2201 获批 → 申请 CDB → 依据上一年报税表核定金额。
| 加拿大残障福利 | 2025-07 至 2026-06 福利年 | 2026-07 至 2027-06 福利年(现行) | 状态 |
|---|---|---|---|
| 每月上限 | 200 元 | 204.20 元 | 已生效(ESDC) |
| 单身工作收入豁免 | 10,000 元 | 10,210 元 | 已生效(ESDC) |
| 夫妻合计工作收入豁免 | 14,000 元 | 14,294 元 | 已生效(ESDC) |
| 递减起点 · 单身/夫妻 | 23,000 元/32,500 元 | 23,483.00 元/33,182.50 元 | 依条例公式推算;先扣工作收入豁免(加拿大联邦法规库、ESDC) |
| 递减比率 | 单身与单方残障 20%;双方均残障各 10% | 同左 | 已生效(ESDC) |
| 一次性补贴 | 无 | 2026 年秋起 150 元(抵 T2201 申请成本,无需申请) | 已生效(ESDC) |
官网估算器仍使用旧福利年,不覆盖本期条例计算。 2026年7月至2027年6月官方月上限为 204.20 元,以未指数化月基数 200 元 求得本期指数因子 1.021。《Canada Disability Benefit Regulations》s.6把未指数化的单身基数 23,000 元、夫妻基数 32,500 元 乘同一因子,得 23,483.00 元 与 33,182.50 元(加拿大联邦法规库)。这些是按法定公式推算的门槛,须先扣相应工作收入豁免再比较;官网示例区仍标2025年7月至2026年6月,不能把旧示例作为现行执行值(ESDC)。
考试口径在这一项上有三处已经过时:它写的是「拟议法规」(现已生效并涨过一次),写的是「最高 200 元/月」(现为 204.20 元),并且考试口径两册对启动时间给了两个互相矛盾的日期。以主管部门现行页为准:首个资格月是 2025 年 6 月,2025 年 7 月开始付款。
2.8 加拿大牙科保健计划:不是税,但由税决定
加拿大牙科保健计划 (Canadian Dental Care Plan, CDCP) 是一项保险式福利,不发现金、不上税表,但资格完全由报税表决定。三道门(Health Canada / Service Canada(论坛解读)):
第一道,没有私人牙科保险,包括可用于支付牙科费用的健康支出账户。判断凭据就在税单上:T4 表 box 45(或 T4A 表 box 015)代码 1 表示无覆盖,代码 2 至 5 表示有覆盖。自愿退出雇主或养老金计划的牙科覆盖不能换来资格,仍视同有覆盖;唯一例外是 2023 年 12 月 11 日之前退出且已无法加回的退休人员。
第二道,上一年已报税,有配偶或普通法伴侣的双方都要报。
第三道,调整后家庭净收入严格低于 90,000 元。此外必须是加拿大税务居民;本人和适用配偶须按计划要求报税(Health Canada / Service Canada(论坛解读))。
运行节奏与税年错位:CDCP 按福利年运行,必须每年 6 月 1 日前续期,错过续期会产生保障空档,需要重新申请(Health Canada / Service Canada)。艾伯塔已通知联邦将退出该计划并改为扩充本省项目,具体退出时点以两级政府公告为准。
三、实务流程:一条时间轴,四张表格
本节回答This section answers 掌握福利年时间轴错位与分居九十天填表规则Master the benefit year timeline shift and the 90-day separation reporting rule.
3.1 福利年 vs 税年:把这条时间轴背下来
这是本页最值钱的一张图,也是读者最常算错的一件事。以 2026 年春天报的那张表为例:
2026 年 2 月至 4 月,你申报 2025 税年的收入 → 2026 年 6 月前评税完成 → 2026 年 7 月至 2027 年 6 月,CCB、CGEB、CDB 三条管道按这张表的调整后家庭净收入发放;同一张表也决定 2026-2027 保障期的牙科计划资格。
换句话说:你今年春天报的税,管的是今年 7 月到明年 6 月那一年的福利。 收入在 2025 年下降的家庭,要等到 2026 年 7 月才会看到福利上调;反过来,2025 年收入上涨的,2026 年 7 月才会看到福利下调。这条错位解释了两个常见困惑:「我失业半年了,为什么儿童福利金没涨」,以及「我去年就涨薪了,为什么现在才被扣」。
工作福利在这条轴上的位置不一样:它是税年的东西,在 2025 税年报表上算出来、当场退给你;只有预付款那一半按福利年的节奏(7 月、10 月、次年 1 月)走。
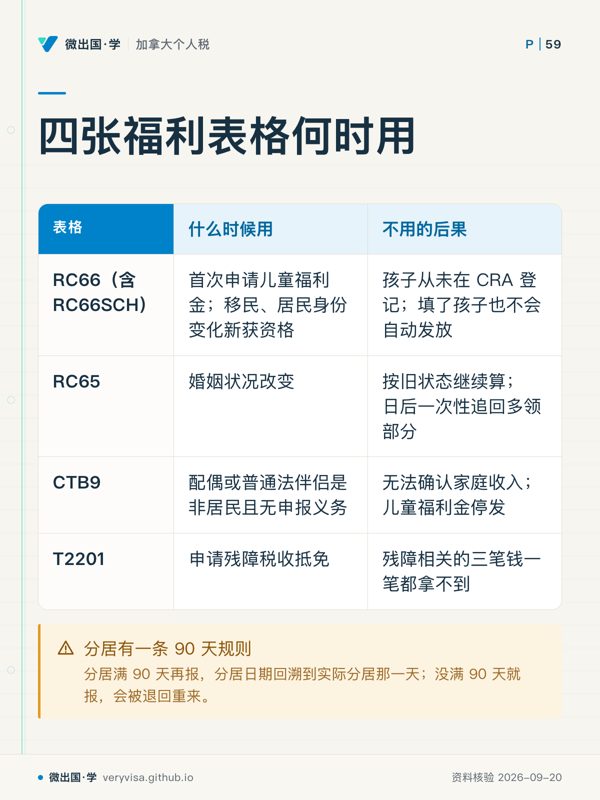
3.2 四张表格与它们的触发条件
| 表格 | 什么时候用 | 不用的后果 |
|---|---|---|
| RC66(含 RC66SCH 附表) | 首次申请儿童福利金;因移民或居民身份变化而新获资格 | 孩子从未在 CRA 登记,报税表上填了孩子信息也不会自动开始发放 |
| RC65 | 婚姻状况改变(结婚、成为普通法伴侣、分居、离婚) | 福利按旧状态继续算,日后一次性追回多领部分 |
| CTB9 | 配偶或普通法伴侣是非居民且无申报义务 | 无法确认家庭收入,儿童福利金停发 |
| T2201 | 申请残障税收抵免(残障福利与儿童残障给付的前置条件) | 残障相关的三笔钱一笔都拿不到 |
出生时登记是最省事的路径:除努纳武特外,母亲可以在出生登记表上勾选同意省级生命统计机构把信息共享给 CRA,儿童福利金与相关省级福利即自动开始,不必另填 RC66。
分居有一条 90 天规则:分居后不要立即提交婚姻状况变更,要等分居满 90 天再报;满 90 天后,分居日期回溯认定为实际分居那一天。没满 90 天就报,会被退回重来;满了 90 天却拖着不报,则是按旧的合并收入继续计算福利,日后追回。
孩子的数量变化不能靠改报税表来更正。 登记在 CRA 名下的合格子女数与报税表是两套数据,用 T1 调整申请去改子女信息,处理中心无从处理——正确路径是 RC66 或网上账户。
3.3 追溯与补报:一条正在关闭的窗口
CCB 与 CGEB 都可以补报追溯:把过去若干年欠报的税补上,CRA 会重算并补发(一般追溯期为 10 年内)。但碳税退款那条管道正在关闭:加拿大碳税返还 (Canada Carbon Rebate) 已随联邦燃料费取消而终止,最后一期是 2025 年 4 月;预算文件另提出「2026 年 10 月 30 日之后提交的报税或调整申请不再产生碳税返还付款」——这一条在 C-31 里,截至 2026-10-30 尚未御准,属「拟议」而非已生效规则:众议院财政委员会报告已于 2026-10-30 提交,法案处于报告阶段,三读未到,参议院在做预审。这个截止日就是 2026 年 10 月 30 日;此后才补报 2021 至 2024 年度的人,若 C-31 按原文通过,基本拿不到碳税返还,但补报对 CCB、CGEB 的追溯照样有用。
四、联邦之外:省级福利与三省重配
本节回答This section answers 辨析CWB三省重配协议与BC省终止气候抵免Distinguish CWB provincial reconfiguration agreements in three jurisdictions and the termination of the BC Climate Action Tax Credit.
省级儿童福利随 CCB 同一条管道发。 卑诗省与其他多数省份都有自己的儿童福利补充,由 CRA 代管、与 CCB 合并成一笔月付款打进同一个账户,但金额与递减门槛与联邦各不相同(卑诗省的省级抵免与福利见 BC 省税与省级抵免:BC428、BC479,与 2026 年那次「加税同时加抵免」(British Columbia Tax and Credits))。实务上的意义是:你看到的月付金额是「联邦 + 省级」的合数,逐项核对时不能拿联邦公式去倒推整笔钱。
工作福利有三个省不按联邦通则算。 艾伯塔、魁北克、努纳武特与联邦签有重配协议,金额与归零线自成一套(见 2.2 节)。
一条已经消失的省级管道。 卑诗省的气候行动税收抵免 (Climate Action Tax Credit) 已于 2025 年 4 月随联邦消费者碳税取消而同步终止。同一时点,育空、西北地区与努纳武特各自与碳价挂钩的返还也一并下线(连同卑诗省共四个法域)。如果你手上的资料还在教「卑诗省居民每季会收到气候行动抵免」,那份资料已经过期。
五、历史变革:这套福利体系是怎么长成现在这样的
本节回答This section answers 梳理UCCB到CCB及碳税返还终止的演进脉络Trace the legislative evolution from the UCCB to the CCB and the end of the carbon tax rebate.
2016 年 7 月,全民托儿福利 (UCCB) 与旧的儿童税收福利被 CCB 取代。 关键变化是从「人人有份、且要计入收入」改成「按收入定向、且完全免税」。UCCB 的尾巴至今还在税表上:追溯补发的旧款仍要在 line 11700 计入收入,单亲家长还可以选择把它指定计入孩子名下(line 11701)。考试口径里 UCCB 的篇幅仍然不小,但对 2026 税年的多数读者,它只在极少数追溯补发的情形下出现。
2019 年,工作收入税收福利 (WITB) 改名并扩容为 CWB。 2023 年起加上自动预付制度,这是它从「年终一次性退款」变成「按季现金流」的转折。
2024 年,气候行动激励金 (CAIP) 改名为加拿大碳税返还 (CCR);2025 年 3 月至 4 月,整条管道终止。 考试口径写的是「凭 2024 年报税可拿四期」,实际只发了第一期。
2024 年 5 月起,加拿大牙科保健计划分批开放并取代过渡性的加拿大牙科福利:先是 65 岁以上老人,2024 年 6 月起是未满 18 岁的儿童和持残障证明的成人,2025 年 5 月起 18 至 64 岁的其余合格居民全部可申请。 旧的过渡性福利在 2024 年 6 月 30 日结束。
2025 年 6 月至 7 月,加拿大残障福利首次发放,2026 年 7 月完成第一次指数化调整。
2026 年 7 月,GST/HST 抵免改名为 CGEB 并增额 25%。 这是本页涉及的最新一次变革,也是考试口径与现行差距最大的一处:名字变了、金额涨了、算法一点没变。
🔧
一个跨越十年的规律
把上面五次改动排在一起,方向是一致的:从「人人有份、计入收入」走向「按家庭收入定向、免税、按月/按季发放、靠报税自动续期」。这个方向决定了最该记住的一句话不是「记得申请」,而是「记得每年报税,夫妻两个人都报」——因为现在几乎所有的钱都是自动的,而自动的前提只有一个。
六、案例
本节回答This section answers 剖析双职工两孩家庭CCB两级门槛分段递减计算Break down the two-tier phased reduction calculation for a dual-income two-child family receiving the CCB.
案例一:温哥华的双职工家庭,两个孩子(示例)。 陈先生与陈太太 2025 税年 line 23600 分别为 62,000 元与 33,000 元,合计调整后家庭净收入 95,000 元;两个孩子分别 4 岁与 8 岁。适用规则:AFNI 超过第二门槛 82,847 元,两孩家庭按「6,022 元 + 超出部分的 5.7%」扣减。算出的数:超出额 95,000 − 82,847 元 = 12,153 元,12,153 × 5.7% = 692.72 元,总扣减 6,714.72 元;最高额 8,157 元 + 6,883 元 = 15,040 元,年度 CCB = 15,040 − 6,714.72 = 8,325.28 元,约合每月 693.77 元,从 2026 年 7 月发到 2027 年 6 月。CGEB 方面,AFNI 95,000 元已远超 46,432 元的递减起点,超出部分的 5% 是 2,428.40 元,大于夫妻满额 890 元,CGEB 为零。常见错报:拿 2025 年 7 月起那一档的旧上限(7,997 元/6,748 元)去估算,会少算 295 元;或误以为「收入九万五就拿不到儿童福利金了」而干脆不报税——那会连这 8,325 元一起丢掉。
案例二:素里的自雇网约车司机,共同监护一个孩子(示例)。 李女士 2025 税年自雇净收入 24,000 元,工作福利与儿童福利都在射程内;与前夫共同监护一个 7 岁孩子,孩子在两家住的时间大致相等。适用规则:共同监护下各拿一半,且各自按自己的 AFNI 单独算。算出的数:她若独自全权监护,AFNI 24,000 元低于第一门槛 38,237 元,可拿满额 6,883 元;共同监护下实得 3,441.50 元/年。前夫按他自己的收入另算一半,两人合计通常不等于一个满额。工作福利方面:工作收入 24,000 元,相位增段 (24,000 − 3,000) × 27% = 5,670 元,超过 2025 税年家庭上限 2,813 元(她报的是 2025 税年,用 2025 年的数),故先取满额;再看递减,她与孩子构成「有合格受抚养人」的家庭口径,按家庭起点递减,需用附表 6 逐格计算。常见错报:两位家长私下约定「今年都归我领、明年都归你领」——这种安排 CRA 不接受,一旦被判定为共同监护,就只能各半(CRA)。
案例三:列治文的新移民家庭,孩子有残障(示例)。 王先生一家 2025 年 8 月登陆,太太暂未工作,孩子 10 岁并已获批残障税收抵免。适用规则与动作顺序:① 用 RC66 与 RC66SCH 申请儿童福利金(新移民不能靠出生登记那条路);② 孩子的 T2201 获批后,儿童残障给付自动随 CCB 发放,2026-07 起每名合格儿童最高 3,480 元/年,不需要另行申请;③ 太太即使零收入也必须报税,否则全家的 CCB 与 CGEB 都会停;④ 若王先生本人也持有获批的 T2201 且年龄在 18 至 64 岁之间,那笔加拿大残障福利要自己去申请,不会自动发。常见错报:以为「孩子的残障给付要单独申请」(不需要)而「大人的残障福利会自动发」(不会)——两者恰好相反,这是本页最容易记反的一格。
七、常见错报与自查清单
本节回答This section answers 核查分期自缴漏填与销售退税次年计入收入Check for omitted tax instalments and include sales tax rebates in the following year's income.
- 只有一方报税。 有配偶或普通法伴侣时,双方都报税才是福利继续的前提。识别方法:家里有孩子却收到「福利即将停发」的通知,先查配偶那张表报了没有。
- 把福利年当成税年。 「2026 年的儿童福利金」指的是 2026 年 7 月至 2027 年 6 月,依据 2025 税年报表。识别方法:凡看到某个福利金额,先问一句「这是哪一个 7 月起的那一年」。
- 共同监护自行约定分成比例。 只要 CRA 判定为共同监护,就是各 50%,父母的书面协议不能改变这一点。识别方法:分居协议里写了「儿童福利金全部归某一方」的,这条对 CRA 无效。
- 零收入就不报税。 收入为零的人正是拿满额福利的那一群,报税是唯一的入口;满 19 岁那一年不报,会白丢至少一期 CGEB。
- 把加拿大残障福利与儿童残障给付搞混。 前者给 18 至 64 岁的成人、由服务部管、必须自己申请;后者给 18 岁以下的孩子、由 CRA 管、随儿童福利金自动发放。
- 漏填 line 47600 的分期已缴款。 直接后果是同一笔税交两遍;识别方法:全年交过分期的人,报表上这一格不该是空的,对照 INNS2 汇总单核。
- 收到 line 45700 退税的次年忘了计入收入。 这笔退税要在收到当年计入 line 10400;识别方法:上一年报过 GST370 的,次年就要在其他就业收入里找到它。
- 仍按「拿到工作福利预付款就一定还符合资格」操作。 预付按上一年金额发,当年收入涨上去可能完全不符合资格,但已发的预付不必退回,只是当年 line 45300 算成零;反过来,不能因为收到了预付就跳过附表 6。
- 牙科计划漏了 6 月 1 日续期。 错过就产生保障空档,需要重新申请;识别方法:把续期日与报税季分开记,它不随报税自动完成。
- 仍按旧名字与旧金额理解这笔钱。 2026 年 7 月之后不存在「GST/HST 抵免」这个名字,成人上限也不再是 349 元。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| refundable tax credit | 退还性抵免 | 应缴税额算到零仍继续退现金,line 45200/45300/45350/45700 属于这一类 |
| non-refundable tax credit | 非退还抵免 | 只能把税压到零,压不出退款 |
| adjusted family net income (AFNI) | 调整后家庭净收入 | 夫妻双方 line 23600 之和,剔除 UCCB 与 RDSP 收入并加回其退还额,是全部定向福利的共同基数 |
| benefit year / payment period | 福利年/付款期 | 7 月 1 日至次年 6 月 30 日,依据上一税年的报表 |
| base year | 基年 | 决定某个福利年金额的那个税年,比福利年早一年 |
| Canada Child Benefit (CCB) | 加拿大儿童福利金 | 按月免税发放,两级门槛四组比率递减,2026-07 起 6 岁以下 8,157 元/年 |
| Child Disability Benefit (CDB) | 儿童残障给付 | 儿童获批残障抵免后随 CCB 自动加发,2026-07 起最高 3,480 元/年 |
| Canada Disability Benefit | 加拿大残障福利 | 18 至 64 岁成人的免税给付,由服务部管,必须自己申请,2026-07 起 204.20 元/月 |
| Canada Groceries and Essentials Benefit (CGEB) | 加拿大杂货与必需品福利 | 原 GST/HST 抵免,2026-07 起改名并增额 25%,算法不变 |
| GST/HST credit | GST/HST 抵免 | 2026-07 起已停用的旧名,最后一期以此名义发放于 2026-04-02 |
| Canada Workers Benefit (CWB) | 加拿大工作福利 | line 45300,附表 6 计算,相位增 27%、递减 15%、起征线 3,000 元不指数化 |
| Advanced Canada Workers Benefit (ACWB) | 加拿大工作福利预付款 | 按上一年金额的 50% 分三期自动预发,无需申请 |
| secondary earner exemption | 次要收入豁免 | 把夫妻中工作收入较低一方的部分收入排除在递减基数外,避免第二份工作白干 |
| Canada training credit (CTC) | 加拿大培训抵免 | line 45350,等于培训额度与学费一半的较小者,退还性 |
| Canada training credit limit (CTCL) | 培训额度 | 靠往年报税每年累积 250 元、终身封顶 5,000 元,26 至 65 岁窗口内才累积 |
| Canadian Dental Care Plan (CDCP) | 加拿大牙科保健计划 | 无可用私人牙科保险、加拿大税务居民、本人及适用配偶已报税、AFNI严格低于 90,000 元;按当期通知续期 |
| shared custody | 共同监护 | 各拿 50%,各按自己的 AFNI 计算,不接受父母另行约定的比例 |
| overpayment | 多领 | CRA 扣住此后的福利与退税直到还清,可跨项目抵扣 |
| Schedule 6 | 附表 6 | 工作福利的计算表,第一步工作收入、第二步基本额、第三步残障补充、第四步预付冲抵 |
| Schedule 11 | 附表 11 | 学费抵免与培训抵免共用的表,两段容易看串 |
| Form RC66 / RC65 / CTB9 / T2201 | 儿童福利申请表/婚姻状况变更表/非居民配偶收入表/残障抵免证明 | 分别对应首次申请、状态变更、非居民配偶、残障资格四种触发 |
| Form GST370 | 雇员与合伙人 GST/HST 退税申请表 | line 45700 的计算表,退税须在收到当年计入 line 10400 |
| line 47600 | 分期已缴税款 | 不是抵免,是已交的钱;漏填等于同一笔税交两遍 |
想检验自己,可以做本板块的练习题(共 124 道):按主题练习。
来源
- Canada Revenue Agency, "Indexation adjustment for personal income tax and benefit amounts"(CRA,三年值对照)
- Canada Revenue Agency, "GST/HST credit - No longer available"(CRA(论坛解读))
- Canada Revenue Agency, "Canada Groceries and Essentials Benefit (CGEB)"(CRA)
- Canada Revenue Agency, "Closed - Canada Carbon Rebate (CCR) for individuals"(CRA)
- Employment and Social Development Canada, "Canada Disability Benefit - How much you could receive"(ESDC)
- Health Canada / Service Canada, "Canadian Dental Care Plan"(Health Canada / Service Canada)与 "Who can qualify"(Health Canada / Service Canada(论坛解读))
- Canada Revenue Agency, "How much you can get – Canada child benefit"(CRA)
- Canada Revenue Agency, "Canada Groceries and Essentials Benefit – How much you can get"(CRA)与 RC4210 指南(CRA)
- Department of Justice Canada, Income Tax Act s.122.5(加拿大联邦法规库)· s.122.7(加拿大联邦法规库(论坛解读))· s.122.91(加拿大联邦法规库)
- Canada Revenue Agency, "Line 45350 – Canada training credit"(CRA)· "Canada workers benefit – How much you can get"(CRA)· "Eligibility"(CRA(论坛解读))· "Line 45700"(CRA)· "Line 47600"(CRA(论坛解读))
读完了:用考题把这一章过一遍
按这个顺序做,十五分钟:先看怎么考,再看陷阱,用思维导图默写一遍骨架,最后做 7 道带逐项解析的练习;错的题自动进间隔复习。
听、看、翻:牛奶金的家庭收入口径
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
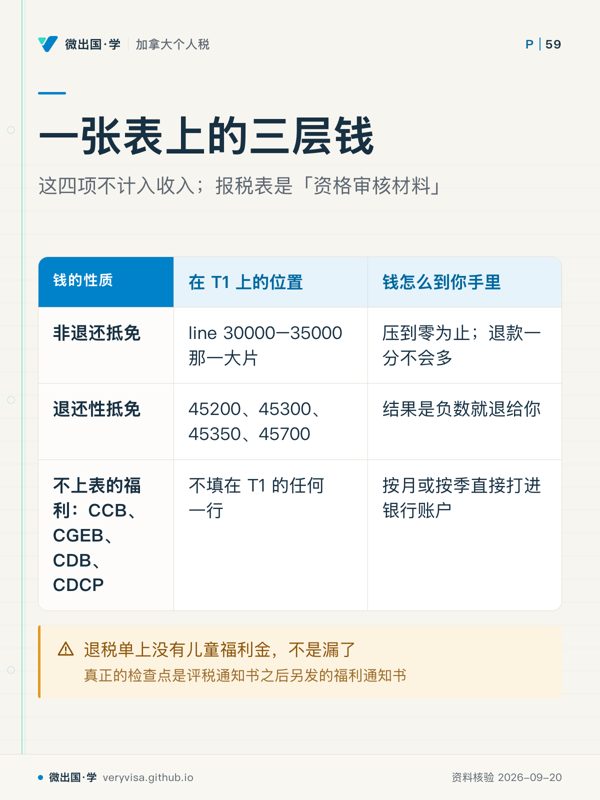
- 先看先看第二行左格,四个行号划出第六步里的这一层。
- 易漏第六步还混排 line 43700 与 line 47600;那两笔不是抵免,是已缴款。
- 下一步去练习,带着「福利为何不在退税单」找持牌专业人士。
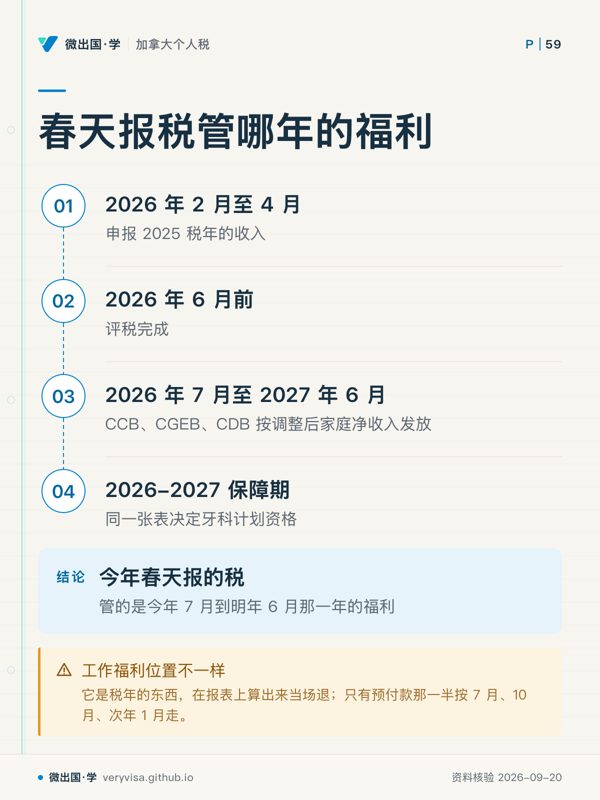
- 先看先看中间两个日期区间,它们把评税完成与后续发放错开。
- 易漏收入在 2025 年下降,要等到 2026 年 7 月才看到福利上调;上涨则看到下调。
- 下一步去练习,带着「收入变化何时反映福利」找持牌专业人士。
- 先看先看 RC66 那行,它区分报税信息与孩子在 CRA 登记。
- 易漏孩子数量变化不能靠改报税表更正;正确路径是 RC66 或网上账户。
- 下一步去练习,带着「哪种变化触发哪张表」找持牌专业人士。
- 先看先看年龄那格,它先排除不能累积额度的人。
- 易漏逐行页在核实日仍标 2025 税年,2026 税年那一版要到 2027 年初才上线。
- 下一步去练习,带着「我的 CTCL 是否可用」找持牌专业人士。